

تحتاج بريطانيا إلى مزيد من المنازل، لكن هذه الحاجة لا تتحول تلقائيا إلى مشترين يستطيعون دفع ثمنها. ارتفاع تكلفة الرهن يحد من ميزانية الأسرة، وغلاء البناء يرفع السعر الذي يحتاجه المطور لتحقيق ربح. وبين الاثنين، تتسع الفجوة بين المساكن المطلوبة اجتماعيا والمساكن التي يمكن بيعها تجاريا.
صدرت عن شركات بناء المنازل البريطانية المدرجة 14 تحذيرا بشأن الأرباح خلال الأشهر التسعة الأولى من 2026. كانت الحصيلة ثمانية تحذيرات في النصف الأول، بينها ستة في الربع الثاني، ثم أضيفت ستة في الربع الثالث. والتحذير إعلان بأن الأرباح المتوقعة ستأتي دون التقديرات السابقة، وقد تصدر الشركة أكثر من تحذير.
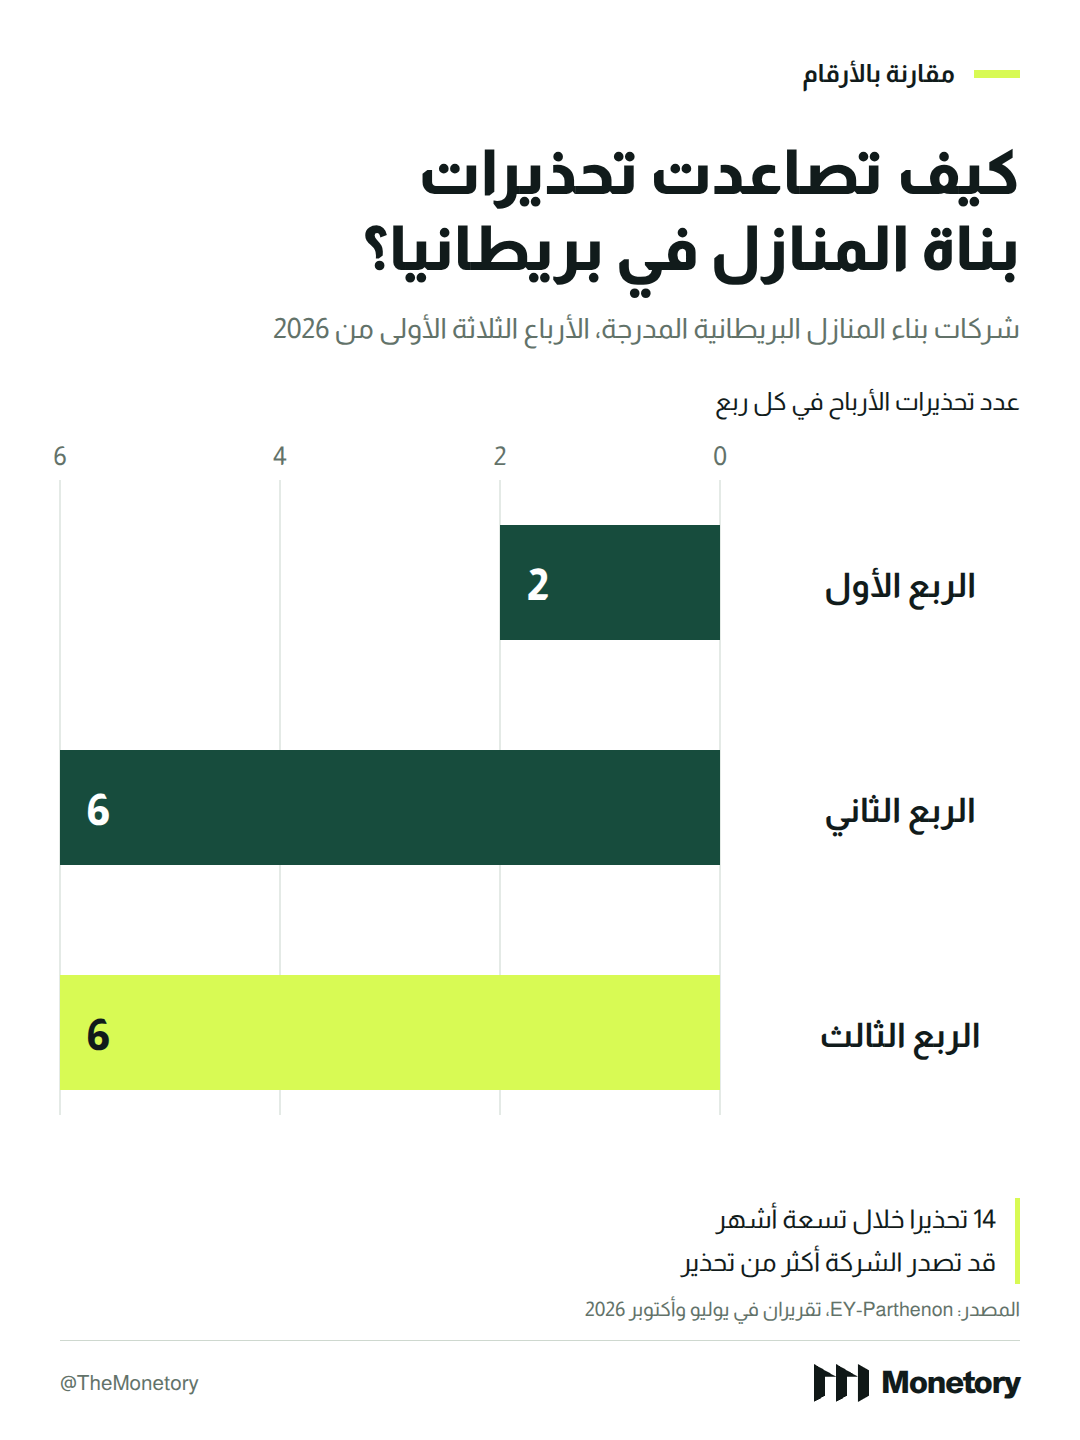
بلغت حصيلة النصف الأول مستوى الفترة نفسها من 2008، لكن ما يفسر الضغط الحالي يظهر في تفاصيل البيع والتمويل: مشتري يحسب القسط الشهري بدقة أكبر، ومطور يدفع أكثر لإنجاز المنزل، ثم يقدم حوافز لإتمام الصفقة. حتى زيادة عدد المنازل المبيعة قد تصاحبها هوامش أضيق.
الرهن يتحرك قبل البنك المركزي
أبقى بنك إنجلترا سعر الفائدة الأساسي عند 3.75% في سبتمبر 2026. وفي الوقت نفسه، كانت أسعار الفائدة المعروضة على الرهون الثابتة لعامين أعلى بنحو 0.95 نقطة مئوية من مستويات ما قبل اندلاع الصراع في الشرق الأوسط. تكلفة الاقتراض التي يواجهها المشتري تتحرك أيضا مع تسعير الأسواق للمخاطر والفائدة المقبلة.
عندما ترفع صدمة الطاقة توقعات التضخم، تتغير تكلفة التمويل التي تبني عليها البنوك عروض الرهن. يمكن لذلك أن يرفع قسط قرض جديد قبل صدور أي زيادة رسمية في الفائدة. وبالنسبة إلى أسرة ذات دخل ثابت، يصبح القرض الذي تستطيع خدمته أصغر، أو تحتاج إلى دفعة أولى أكبر لشراء المنزل نفسه.
تضغط الطاقة كذلك على المصروفات اليومية، فتقل المساحة المتاحة للقسط. وأشار بنك إنجلترا في قراره إلى أن استمرار ارتفاع أسعار الطاقة يزيد مخاطر بقاء التضخم مرتفعا، وهو ما يجعل توقيت تراجع تكلفة التمويل أقل وضوحا أمام الأسر والشركات.
بناء أكثر وربح أبطأ
توضح نتائج بيرسيمون كيف يعمل هذا الضغط داخل شركة قادرة على النمو. سلمت الشركة 5,189 منزلا في النصف الأول من 2026، بزيادة 13% على أساس سنوي، بينما ارتفعت أرباحها الأساسية قبل الضرائب 3% إلى 170.1 مليون جنيه إسترليني. وانخفض هامشها التشغيلي الأساسي من 13.1% إلى 12.8%.
زادت الشركة حجم أعمالها، لكن الربح الأساسي قبل الضرائب نما بوتيرة أبطأ من التسليمات. وفي الأسابيع الخمسة التالية لنهاية يونيو، انخفض معدل صافي المبيعات الخاصة، باستبعاد الصفقات بالجملة، إلى 0.59 منزل لكل منفذ أسبوعيا، مقابل 0.61 قبل عام. تزامن ذلك مع ضعف استفسارات المشترين في يوليو.
مع هذا التردد، تلجأ شركات البناء إلى المساهمة في أقساط الرهن أو دعم الدفعة الأولى أو تسهيل استبدال المنزل القديم بالجديد. تساعد هذه العروض على تحويل اهتمام المشتري إلى عقد، لكنها تحمل المطور جزءا من فاتورة التمويل. وقد يحافظ سعر البيع المعلن على مستواه بينما تنخفض حصيلة الصفقة بعد تكلفة الحوافز.
كيف يتعطل البناء مع نقص المنازل؟
يعتمد جزء كبير من السوق البريطاني على مطور يشتري الأرض ويحصل على الموافقات ويبني، ثم يبيع للأفراد. وفي هذا النموذج، ترتبط سرعة الإنجاز بعدد المنازل التي يستطيع السوق استيعابها بالسعر المستهدف. إذا تراجعت القدرة على الشراء، يصبح تسريع البناء معرضا لتجميد أموال إضافية في وحدات لم تبع.
هذه العلاقة تسبق حرب إيران. فقد أظهر فحص سوق بناء المنازل في بريطانيا المنشور عام 2024 أن تعقيد التخطيط والاعتماد على التطوير الخاص للبيع يساهمان في استمرار نقص المعروض. يميل المطورون إلى وتيرة تسمح بالبيع دون خفض الأسعار، بينما تحتاج مجتمعات كثيرة إلى أنواع ومقادير من السكن تتجاوز ما ينتجه هذا النموذج.
تضيف صدمة الطاقة قيدا آخر. صناعة الطوب وألواح الجبس تستهلك الطاقة، وارتفاع تكلفتها يصل إلى مدخلات البناء. وعندما يكون المشتري مقيدا بقسط الرهن، تضيق قدرة الشركة على تحميله الزيادة كاملة. تمتص الأرباح جزءا منها، أو تعيد الشركة ترتيب الإنفاق ومواعيد التنفيذ ومواصفات المشروعات.
ما الذي يعيد الحركة؟
تختلف قدرة الشركات على تحمل الضغط. تقول بيرسيمون إن تصنيع بعض المدخلات داخل المجموعة، وحجم مشترياتها وإجراءات الكفاءة، تمنحها وسائل لتخفيف ارتفاع التكاليف. وتستهدف نحو 12,500 تسليم في 2026، بشرط عدم حدوث تغير جوهري في السوق. لكنها تتوقع ضغوطا تضخمية إضافية في 2027 قد لا تعوضها هذه الإجراءات بالكامل.
خفض تكلفة الرهن يساعد على توسيع قاعدة المشترين القادرين على الدفع، وتسريع الموافقات يقلل الوقت الذي يظل فيه رأس المال معطلا قبل البناء. لكل منهما وظيفة مختلفة: تصريح أسرع لا يمنح الأسرة قرضا أرخص، وقرض أرخص لا يزيل تأخر الموافقات أو نقص العمالة.
لذلك يبدأ اختبار التعافي من الحجوزات الفعلية، وحجم الحوافز اللازمة لإغلاقها، والربح المتبقي بعد تكاليف البناء والتمويل. ما دامت هذه الحسابات لا تسمح بزيادة الإنتاج، يمكن أن تستمر أزمة السكن بالتوازي مع تعثر سوق بيع المنازل الجديدة.


