
تمنح الثروة السيادية أبوظبي مساحة للتحرك تتجاوز إيرادات عام واحد. فحين تتقلب الأسواق، تستطيع الحكومة الاستناد إلى أصول راكمتها واستثمرتها على مدى سنوات، مع مستوى منخفض من الدين. هذا الجمع بين ما تملكه وما تدين به يساعد على تفسير قوة تصنيفها الائتماني.
ثبتت وكالة فيتش في 30 أكتوبر 2026 تصنيف أبوظبي طويل الأجل عند «AA»، مع نظرة مستقبلية مستقرة. وتضع هذه الدرجة الإمارة ضمن فئة الجودة الائتمانية المرتفعة جدًا، التي تعكس قدرة قوية جدًا على الوفاء بالالتزامات المالية وتوقعات منخفضة جدًا لمخاطر التعثر.
ثروة تتجاوز إنتاج عام
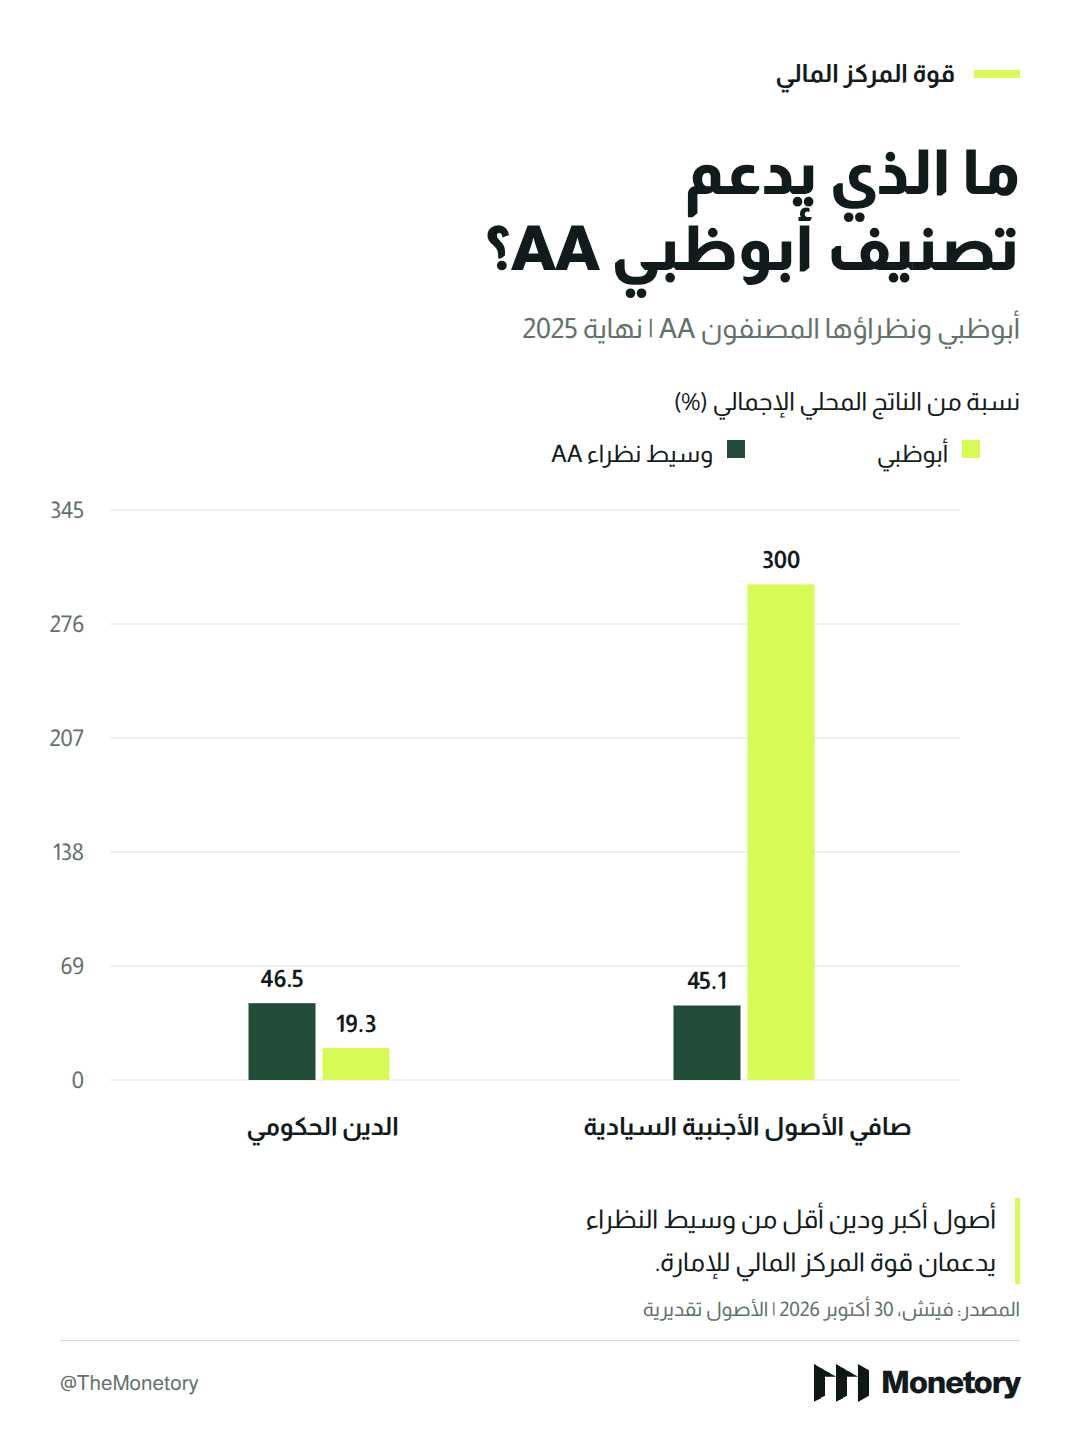
تقدر فيتش صافي الأصول الأجنبية السيادية لأبوظبي بنحو 300% من الناتج المحلي الإجمالي بنهاية 2025، بينما بلغ الدين الحكومي 19.3% من الناتج. ويعني الرقم الأول أن قيمة الرصيد الصافي تعادل نحو ثلاثة أمثال ما ينتجه اقتصاد الإمارة خلال عام، وهو مقياس لحجم الثروة المتراكمة قياسًا إلى الاقتصاد.
وتظهر المقارنة مع النظراء حجم الفارق: يبلغ وسيط صافي الأصول الأجنبية السيادية لدى الاقتصادات المصنفة «AA» نحو 45.1% من الناتج، ووسيط الدين الحكومي 46.5%. تتقدم أبوظبي بذلك في قوة الأصول، مع عبء دين أقل من نصف مستوى الوسيط لدى المجموعة نفسها.
الأصول هنا رصيد استثماري، أما الناتج فهو تدفق إنتاج سنوي. لذلك تقيس نسبة 300% حجم قاعدة الثروة، لا معدل نمو الاقتصاد ولا دخل الحكومة السنوي. وتتكون الحصة الأكبر من هذه الأصول من استثمارات جهاز أبوظبي للاستثمار.
كيف تعمل هذه القوة المالية؟
يدير الجهاز محفظة عالمية متنوعة تشمل الأسهم والدخل الثابت والعقارات والبنية التحتية والاستثمارات الخاصة. ويستهدف تنمية رأس المال وتحقيق عوائد طويلة الأجل عبر دورات السوق، مع توزيع الاستثمارات على مناطق وفئات متعددة.
يوفر هذا التنوع مصادر للعائد تتجاوز النشاط المحلي، ويحول جزءًا من فوائض الماضي إلى قاعدة استثمارية مستمرة. وتختلف سرعة تحويل الأصول إلى نقد بحسب طبيعتها، فالأسهم المتداولة تختلف عن العقارات وحصص الشركات الخاصة. وتكمن المرونة في امتلاك خيارات للتمويل وإدارة المحفظة، إلى جانب الإيرادات الجارية.
ويضيف الدين المنخفض مساحة أخرى. فالجهة التي تبدأ من مديونية محدودة تكون أقل تقييدًا بالتزاماتها القائمة عند الحاجة إلى تمويل جديد. وبالنسبة إلى الدائن، يجمع تقييم القدرة على السداد بين الإيرادات والأصول والديون، بدل الاكتفاء بحجم الاقتراض وحده.
العائد يظهر في المالية العامة
تتوقع فيتش فائضًا في ميزانية أبوظبي يعادل 2.3% من الناتج خلال 2026 عند استبعاد دخل استثمارات جهاز أبوظبي للاستثمار، مقابل فائض للحكومة العامة يبلغ 7.1% عند إدراجه. ويوضح اختلاف النطاقين حجم الدور الذي يمكن أن يؤديه الدخل الاستثماري في الصورة المالية الأشمل.
وترى الوكالة أن متانة الإيرادات النفطية تدعم استمرار بناء الاحتياطيات المالية والخارجية. وبذلك تعمل القوة المالية في اتجاهين: إيرادات تساعد على تغطية الإنفاق الحالي، ورصيد استثماري متراكم يمنح الحكومة مرونة على مدى أطول.
لهذا يحمل تثبيت «AA» معنى يتجاوز بقاء حرفين على سلم التصنيف. فالثروة المستثمرة والدين المحدود يعززان قدرة أبوظبي على تمويل التزاماتها ومواصلة خططها، بينما يرتبط الحفاظ على هذه الميزة باستدامة الإيرادات وجودة إدارة الأصول والإنفاق.


