يستطيع رفع الفائدة أن يجعل الاحتفاظ بالجنيه أكثر جاذبية، لكنه لا يضمن بقاء الأموال الأجنبية. فالمستثمر الذي يدخل السوق بالدولار لا يحسب ربحه بعدد الجنيهات التي يكسبها فقط، بل بعدد الدولارات التي يستطيع استعادتها عند الخروج. وإذا ارتفع الدولار بما يكفي خلال فترة الاستثمار، قد يختفي العائد الذي جذبه من البداية.
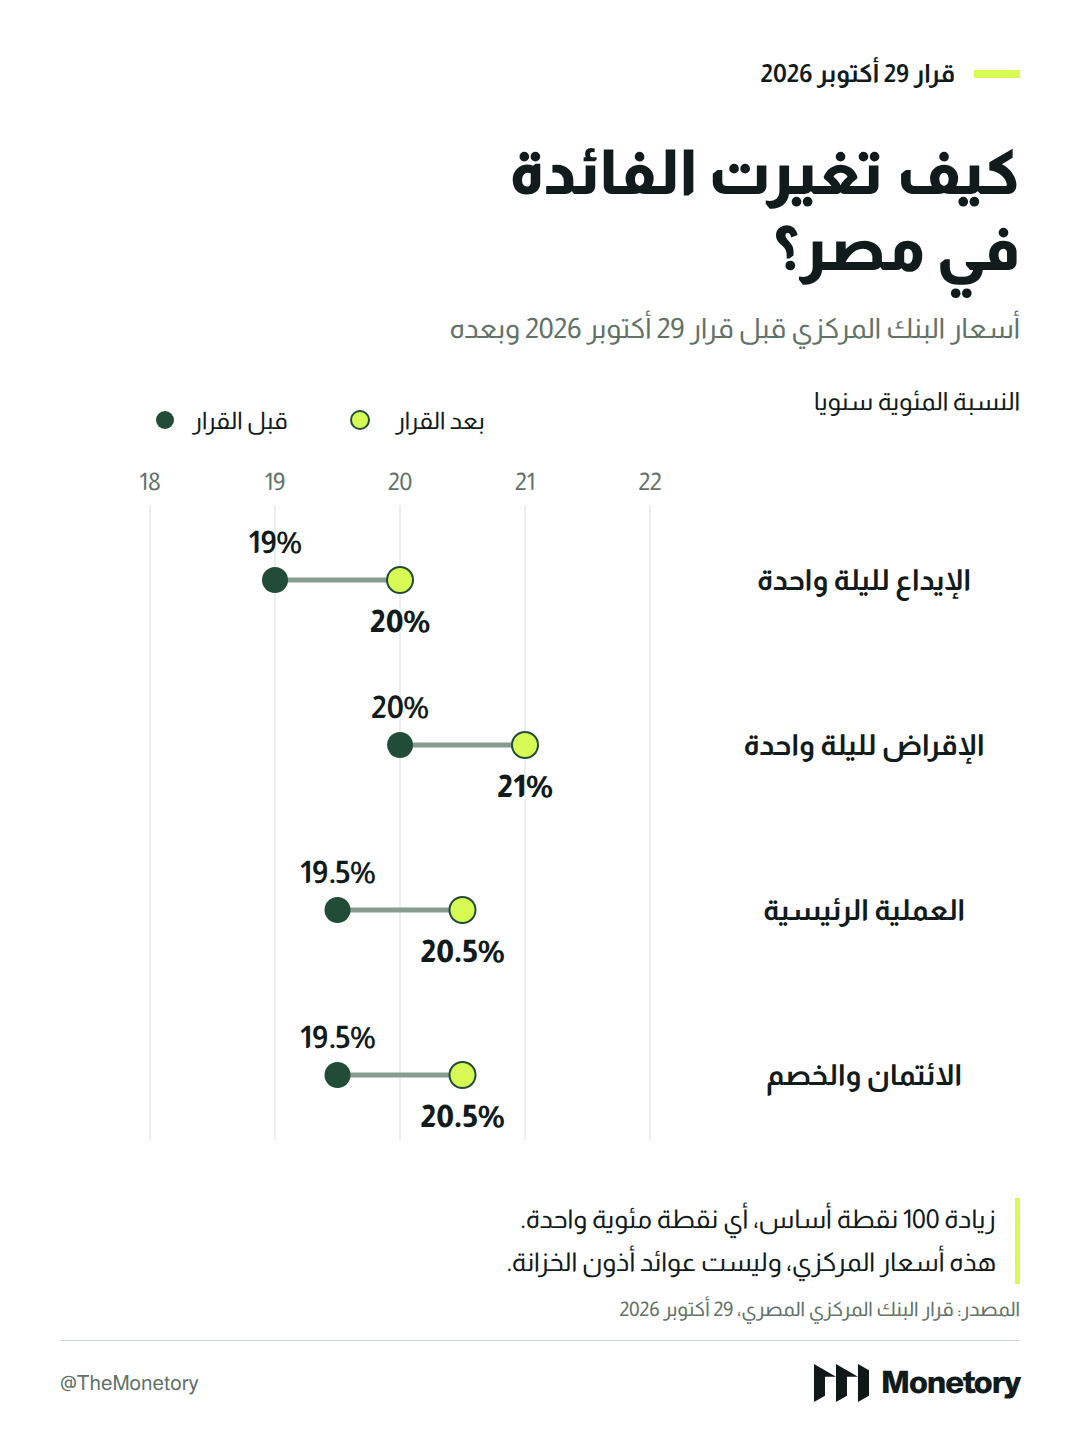
هذا هو الاختبار الذي يواجه قرار البنك المركزي المصري رفع الفائدة بمقدار 100 نقطة أساس، أي نقطة مئوية واحدة، في 29 أكتوبر 2026. فقد ارتفع عائد الإيداع لليلة واحدة من 19% إلى 20%، والإقراض من 20% إلى 21%، والعملية الرئيسية والائتمان والخصم من 19.5% إلى 20.5%.
وجاءت الزيادة، وهي الأولى منذ مارس 2024، بعدما تجاوز سعر الدولار 56 جنيها خلال الأسبوع نفسه. أعلن المركزي أن القرار يستهدف ترسيخ توقعات التضخم والحفاظ على مساره النزولي وسط بيئة خارجية غير مواتية. أما أثره على الجنيه فيتوقف على ما إذا كان العائد الإضافي سيعوض المخاطر التي يراها المستثمرون في العملة والسوق.
العائد الذي يراه المستثمر مختلف
سعر الإيداع لدى المركزي مؤشر لاتجاه السياسة النقدية، وليس العائد الذي يحصل عليه المستثمر الأجنبي عند شراء أذون الخزانة. فالأذون، وهي أدوات اقتراض حكومية قصيرة الأجل، تتحدد عوائدها في السوق والمزادات بحسب الأجل والطلب واحتياجات التمويل.
رفع فائدة المركزي يزيد تكلفة الأموال ويؤثر في العوائد المطلوبة على الأصول بالجنيه. لكن انتقال زيادة النقطة المئوية إلى كل أداة استثمارية يتوقف على تسعير السوق، بما فيه مقدار الزيادة التي توقعها المستثمرون قبل القرار. لذلك يراقب المستثمر نتائج المزادات والأسعار الفعلية للأوراق التي سيشتريها، إلى جانب قرار المركزي.
عندما يبيع المستثمر دولاراته لشراء الجنيه ثم أدوات الدين، يدعم ذلك الطلب على العملة المحلية. وعند تصفية الاستثمار وإعادة الأموال إلى الخارج تنعكس العملية، فيبيع الجنيه ويطلب الدولار. هذه الاستثمارات قابلة للحركة بسرعة أكبر من الأموال المرتبطة ببناء مصنع أو تشغيل مشروع طويل الأجل، وهو ما يجعل ارتفاع العائد وسيلة لجذبها مع بقاء خطر خروجها قائما.
متى يمحو الدولار مكسب الفائدة؟
في مثال حسابي افتراضي قبل الضرائب والرسوم، يحوّل مستثمر 100 دولار إلى 5000 جنيه عند سعر صرف قدره 50 جنيها للدولار. إذا حقق استثماره عائدا سنويا قدره 10%، يصبح لديه 5500 جنيه في نهاية العام. وعند بقاء سعر الصرف ثابتا يسترد 110 دولارات.
أما إذا أصبح الدولار يساوي 55 جنيها، فإن المبلغ نفسه يعيده إلى 100 دولار فقط. لقد تحقق العائد بالجنيه، لكن تغير سعر الصرف استهلكه بالكامل. وإذا ارتفع الدولار أكثر، يصبح العائد بالدولار سالبا رغم زيادة الرصيد بالعملة المحلية.
لذلك يقارن المستثمر بين العائد المتوقع بالجنيه وتوقعاته لسعر الصرف طوال مدة الاستثمار، ثم يضيف الضرائب وتكاليف التمويل والتحويل. وقد يشتري حماية من تغير العملة، لكن لهذه الحماية تكلفة تخصم من المكسب. كما يقارن النتيجة بفرص الاستثمار في أسواق أخرى، لا بالعائد المصري السابق وحده.
الزيادة الجديدة تحسن أحد طرفي هذه المقارنة. وتصبح أكثر قدرة على جذب الأموال عندما تتزامن مع تراجع توقعات انخفاض الجنيه ووضوح القدرة على الدخول والخروج من السوق.
لماذا يرفع المركزي الفائدة مع تباطؤ التضخم؟
تراجع التضخم السنوي في المدن المصرية إلى 13.9% في سبتمبر، من 14.5% في أغسطس، لكن الأسعار ارتفعت 1.3% خلال الشهر. تباطؤ المعدل السنوي يعني أن الأسعار تزيد بوتيرة أبطأ من العام السابق، وليس أنها تنخفض.
ويتخذ المركزي قراره بناء على الضغوط المقبلة أيضا. فارتفاع تكلفة الطاقة والسلع المستوردة أو انخفاض الجنيه قد يرفع تكلفة الإنتاج والواردات، ثم ينتقل تدريجيا إلى أسعار المستهلكين. وتهدف الفائدة الأعلى إلى تهدئة الطلب والائتمان وتشجيع الاحتفاظ بالمدخرات بالجنيه، بما يساعد على احتواء انتقال تلك الضغوط إلى الأسعار.
إذا نجح التشديد في تقليص التضخم المتوقع، فإنه يحسن جاذبية الاحتفاظ بالعملة. لكن هذا الأثر يحتاج وقتا، فيما تستطيع تدفقات المحافظ المالية الاستجابة للأخبار والمخاطر خلال فترة أقصر بكثير.
دعم له تكلفة وحدود
جذب الأموال بعائد أعلى يرفع في المقابل تكلفة التمويل. فإذا صعدت عوائد الدين الحكومي، ترتفع فاتورة الإصدارات الجديدة والديون التي يعاد تمويلها، بحسب آجالها وشروطها. وتواجه الشركات والأفراد تكلفة اقتراض أعلى عندما تعيد البنوك تسعير قروضها، ما قد يؤجل بعض الاستثمار والإنفاق.
كذلك لا يخلق رفع الفائدة إيرادات تصدير أو سياحة أو تحويلات. يستطيع تحسين حافز المستثمر للاحتفاظ بالجنيه، بينما يتطلب تخفيف الضغط على سوق الصرف تدفقات دولارية مستمرة وثقة في قدرة الاقتصاد على تلبية التزاماته.
لهذا ستظهر قوة القرار في الطلب على أدوات الدين والعوائد المقبولة في المزادات، واستمرار التدفقات، واتجاه التضخم وسوق الصرف خلال الأسابيع التالية. يمكن لنقطة مئوية إضافية أن ترجح كفة الاحتفاظ بالجنيه. أما حمايته بصورة مستدامة فتحتاج إلى أن يقتنع المستثمر بأن مكسب الفائدة سيظل موجودا عندما يحوّله مرة أخرى إلى الدولار.