رفع الفائدة يمنح الجنيه المصري دعما، لكن المستثمر الأجنبي يقيس ربحه بالدولار الذي سيسترده عند الخروج. فإذا تراجعت العملة خلال فترة الاستثمار، قد يخسر من سعر الصرف ما كسبه من العائد. لذلك تتوقف قدرة الزيادة الجديدة على جذب الأموال على مقدار ما تعوضه من مخاطر، وعلى ثقة المستثمر في مسار الجنيه.
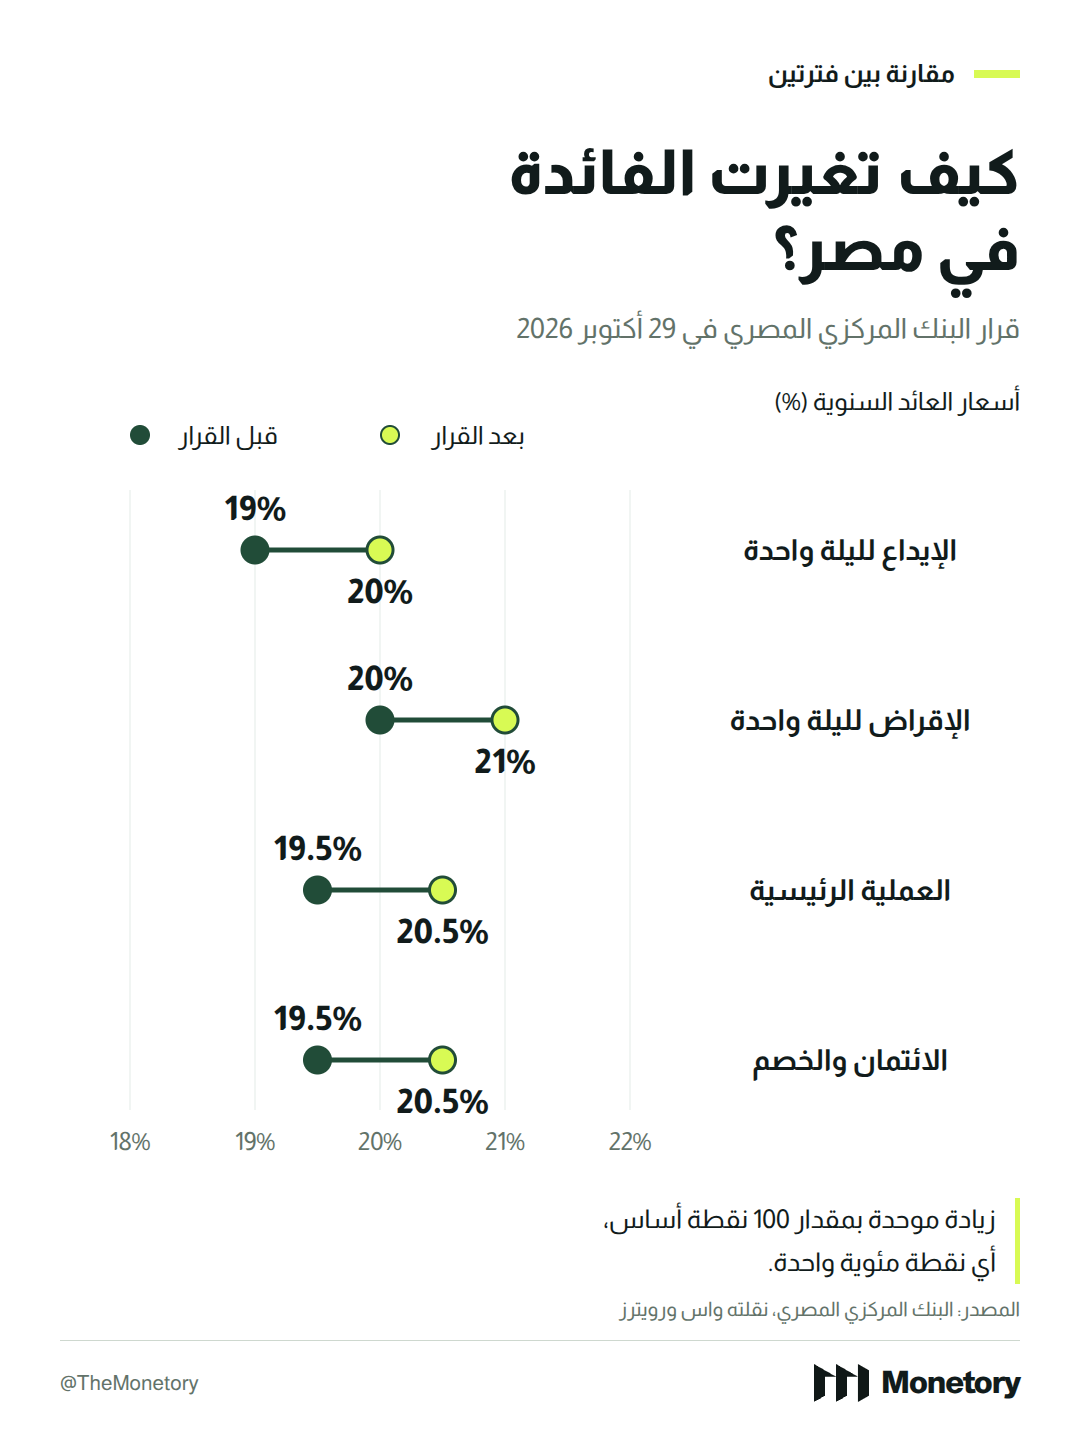
في 29 أكتوبر 2026، رفع البنك المركزي المصري أسعار الفائدة الأساسية بمقدار 100 نقطة أساس، أي نقطة مئوية واحدة. ارتفع عائد الإيداع لليلة واحدة من 19% إلى 20%، والإقراض من 20% إلى 21%، والعملية الرئيسية والائتمان والخصم من 19.5% إلى 20.5%.
جاءت الخطوة بعد خمسة اجتماعات متتالية من التثبيت، وكانت أول زيادة منذ مارس 2024. وقبلها بأيام، بلغ الدولار مستوى 56 جنيها. أعاد ذلك إلى الواجهة سؤالا يتجاوز حجم الزيادة: ما العائد الذي يقنع المستثمر بالبقاء عندما ترتفع مخاطر العملة؟
الربح يُحسب عند العودة إلى الدولار
عندما يشتري مستثمر أجنبي أذون خزانة بالجنيه، فإنه يحول أمواله إلى العملة المحلية، ثم يحصل عند الاستحقاق على أصل الاستثمار وعائده. وإذا أراد إعادة أمواله إلى الدولار، تحدد قيمة الجنيه في تلك اللحظة حصيلته النهائية. ارتفاع العائد المحلي يحسن الحساب، بينما ارتفاع سعر الدولار يعمل في الاتجاه المعاكس.
لهذا قد تكون زيادة الفائدة مؤثرة إذا توقع المستثمر استقرار سعر الصرف، وأقل جاذبية إذا توقع انخفاضا كبيرا في قيمة الجنيه. وتدخل في المقارنة أيضا عوائد البدائل خارج مصر وتكاليف التحويل والضرائب، أو تكلفة التحوط من تغير العملة إذا اختار المستثمر استخدامه.
والنسبة البالغة 20% هي عائد إيداع البنوك لدى المركزي لليلة واحدة. أما العائد الذي يحصل عليه مشتري أذون الخزانة فيتحدد في سوق الدين، ويتغير بحسب الأجل والسعر والطلب. ينتقل أثر قرار المركزي إلى هذه السوق عبر تكلفة الأموال وتوقعات المستثمرين، وقد تتحرك عوائد الأذون قبل القرار أو بعده.
ما الذي تستطيع الزيادة تغييره؟
تدعم الفائدة الأعلى العملة عبر زيادة جاذبية الاحتفاظ بأصول مقومة بالجنيه. وحين تدخل أموال أجنبية لشراء هذه الأصول، يرتفع الطلب على الجنيه مقابل العملات الأجنبية. ويمكن للتشديد النقدي أيضا أن يحد من الطلب الممول بالائتمان، ويعزز الثقة في قدرة البنك المركزي على احتواء التضخم.
الهدف المعلن لقرار أكتوبر هو تثبيت توقعات التضخم والحفاظ على مساره النزولي وسط ظروف خارجية صعبة. فإذا اقتنع المستثمرون بأن التضخم سينحسر، تتحسن قيمة العائد بعد احتساب ارتفاع الأسعار، ويصبح الاحتفاظ بالجنيه أكثر جاذبية. ويتطلب ذلك أن تصدق التطورات الاقتصادية الإشارة التي ترسلها الفائدة.
أما الأموال سريعة الحركة فتستجيب كذلك لشهية المخاطرة العالمية. فقد يدفع تصاعد التوترات المستثمر إلى تقليص انكشافه على الأسواق الناشئة حتى مع ارتفاع عوائدها. وعندما يبيع أصوله المحلية ويطلب الدولار للخروج، يتحول تدفق دعم العملة عند الدخول إلى ضغط عليها عند المغادرة.
للدفاع بالفائدة تكلفة
إذا ارتفعت عوائد الدين الجديد، تزيد تكلفة تمويل الحكومة عند الاقتراض أو تجديد الديون المستحقة. ويظهر الأثر تدريجيا مع إعادة التمويل، بينما تظل مدفوعات الأدوات القائمة ذات العائد الثابت محكومة بشروطها. وتزداد حساسية الموازنة كلما احتاجت إلى تجديد قدر أكبر من الديون في آجال قصيرة.
كذلك قد تواجه الشركات تكلفة أعلى لتمويل التشغيل والتوسع، بحسب شروط قروضها وتوقيت إعادة تسعيرها. يبطئ ذلك بعض قرارات الاستثمار والشراء، وهو جزء من الطريقة التي يقيد بها التشديد النقدي الطلب والتضخم. لكن إطالة هذه المرحلة ترفع كلفة الاستقرار على النشاط الاقتصادي.
تجعل هذه المفاضلة الاعتماد المستمر على عائد أعلى لاستبقاء الأموال مكلفا. وكلما انخفضت الحاجة إلى التمويل القصير الأجل وتنوع المستثمرون ومصادر النقد الأجنبي، تقل حساسية الاقتصاد لموجة خروج مفاجئة. وقد أوصى صندوق النقد الدولي مصر في مراجعته خلال يوليو بتقليل الاعتماد على التمويل قصير الأجل وإطالة آجال الدين، مع الحفاظ على مرونة سعر الصرف.
الاختبار في التدفقات التالية
تظهر فعالية القرار في الطلب على إصدارات الدين التالية، والعوائد التي يقبل بها المستثمرون، وتطور تدفقات النقد الأجنبي. أما تحرك الجنيه في جلسة واحدة فيتأثر أيضا بأخبار ومراكز استثمارية متزامنة، فلا يكشف وحده مقدار أثر رفع الفائدة.
وتوفر إيرادات الصادرات والسياحة وتحويلات العاملين والاستثمارات المباشرة مصادر للعملة الأجنبية تساعد على تلبية الاحتياجات الخارجية وتخفيف الاعتماد على أموال المحافظ. تحسن هذه الموارد، مع تراجع التضخم وتقليص احتياجات إعادة التمويل، يمنح دعم الجنيه أساسا أوسع.
تزيد نقطة الفائدة الجديدة مكافأة البقاء بالجنيه. أما استمرار الأموال في السوق فيحتاج أن تصبح هذه المكافأة مقنعة بعد احتساب مخاطر الصرف وتكلفة الفرص الأخرى. هذا هو الاختبار الذي ستواجهه الزيادة بعد انتهاء أثر الإعلان.