

قد تنخفض فائدة الاحتياطي الفيدرالي خلال السنوات المقبلة، وتبقى كلفة إقراض الحكومة الأمريكية لعشر سنوات مرتفعة. فالمستثمر الذي يربط أمواله حتى منتصف العقد المقبل يسعّر التضخم والدين ومخاطر المستقبل، إلى جانب قرارات البنك المركزي.
وعند البحث عن مستوى لعوائد السندات الأمريكية قرب 2030، تقدم توقعات مكتب الموازنة بالكونغرس الصادرة في فبراير 2026 نقطة مرجعية: متوسط سنوي يبلغ 4.3% لسندات الخزانة لأجل عشر سنوات خلال عامي 2029 و2030. الوصول إلى هذا المستوى يتوقف على مسار الاقتصاد والأسعار والطلب على الدين الأمريكي.
في 23 أكتوبر 2026، سجل عائد العشر سنوات 5%، مقابل 4.69% لأجل عامين و5.33% لأجل ثلاثين عامًا. هذه قراءة يومية للسوق، بينما رقم 4.3% متوسط متوقع لفترة لاحقة، ولذلك لا يمثل الفارق بينهما مقدار انخفاض مضمونًا.
ماذا تقول أرقام نهاية العقد؟
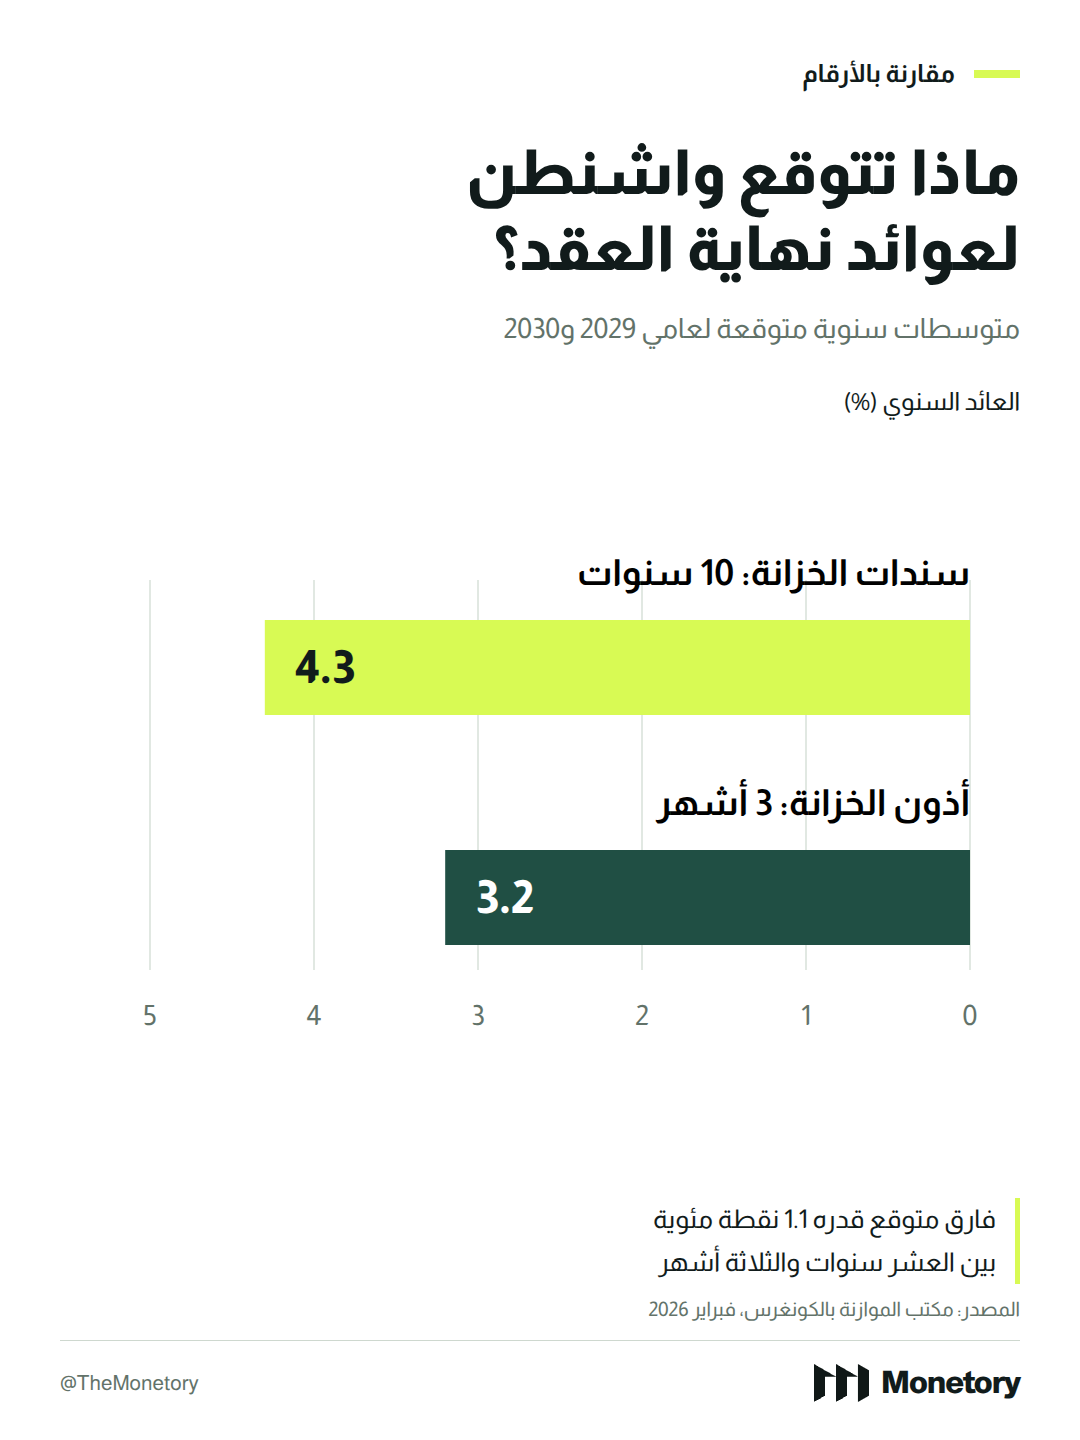
في التقديرات نفسها لمكتب الموازنة، يبلغ متوسط عائد أذون الخزانة لثلاثة أشهر 3.2% خلال عامي 2029 و2030، مقابل 4.3% للعشر سنوات. الفارق البالغ 1.1 نقطة مئوية يوضح أن انحسار الفائدة القصيرة يمكن أن يتعايش مع عائد أعلى على الإقراض طويل الأجل.
لكن هذه التوقعات تعكس المعلومات والافتراضات المتاحة في فبراير. وقد أظهرت توقعات مسؤولي الفيدرالي في سبتمبر مسارًا أعلى للفائدة القصيرة من تقديراتهم في يونيو: وسيط يبلغ 4.1% في نهاية 2026 و2027، ثم 3.9% في 2028 و3.6% في 2029.
أما تقديرهم للأجل الطويل فبلغ 3.2%. وهذا مستوى يتصور المسؤولون تقارب فائدة السياسة النقدية إليه بمرور الوقت في غياب صدمات جديدة، وليس موعدًا محددًا لعام 2030 أو توقعًا لعائد السندات لعشر سنوات. اختلاف نوع الفائدة وأفقها الزمني أساسي لفهم هذه الأرقام.
لماذا لا تتبع السندات الفيدرالي خطوة بخطوة؟
يتكون العائد الطويل من توقعات السوق لمسار الفوائد القصيرة خلال عمر السند، وتعويض إضافي عن تحمل مخاطر تغيرها، يسمى علاوة الأجل. يمكن للفيدرالي خفض الفائدة، بينما يطلب المستثمرون تعويضًا أكبر لحيازة ورقة مالية طويلة الأجل، فيبقى عائدها مرتفعًا.
ويؤثر التضخم في هذا الحساب لأن مدفوعات السند الاسمية الثابتة تفقد جزءًا من قوتها الشرائية عندما ترتفع الأسعار. فإذا اقتنع المشترون بأن التضخم سينحسر ويستقر، قد يقبلون عائدًا أقل. وإذا تكررت صدمات الأسعار، يرتفع التعويض الذي يطلبونه.
وتدخل الموازنة الأمريكية في المعادلة أيضًا. استمرار العجز يتطلب تمويلًا جديدًا، وتحتاج الإصدارات إلى مشترين. عندما يزداد المعروض أسرع من الطلب القادر على استيعابه، قد تضطر السوق إلى تقديم عائد أعلى لجذب الأموال. وفي المقابل، يمكن لطلب قوي على الخزانة بوصفها ملاذًا وقت الاضطراب أن يخفف هذا الضغط.
ثلاثة مسارات حتى 2030
في مسار هدوء التضخم مع استمرار النمو، تتراجع الحاجة إلى سياسة نقدية مشددة. وتصبح مستويات قريبة من تقدير 4.3% للعشر سنوات قابلة للتصور إذا هدأت أيضًا علاوة الأجل واستوعب المستثمرون إصدارات الخزانة. هذا هو نوع البيئة التي يجعل فيها الانخفاض تدريجيًا أكثر قابلية للاستمرار.
وفي مسار التضخم العنيد والاقتراض الكبير، قد تبقى العوائد حول مستوياتها المرتفعة أو تصعد مجددًا. استمرار ارتفاع تكلفة المعيشة يؤخر خفض الفائدة، بينما قد يضيف القلق بشأن تمويل الدين ضغطًا مستقلًا على السندات الطويلة. عندها يصبح توقع فبراير أقل تعبيرًا عن المسار الذي تتحرك فيه السوق.
أما الركود الحاد المصحوب بتراجع التضخم فقد يدفع الفيدرالي إلى خفض أسرع، ويزيد طلب المستثمرين على الخزانة. هذا المزيج يمكن أن يخفض العوائد بدرجة أكبر. وإذا صاحب الضعف الاقتصادي تضخم مستمر، تصبح مهمة خفض الفائدة أصعب. لذلك تحمل السيناريوهات اتجاهات مختلفة من دون نطاقات رقمية مصطنعة أو احتمالات محسومة.
ما الذي يتغير لحامل السند؟
السند الأمريكي ذو الكوبون الثابت يحتفظ بمعدل فائدته المقرر عند الإصدار طوال عمره. الذي يتحرك يوميًا هو سعره في السوق، ومن ثم العائد الذي يحصل عليه من يشتريه بهذا السعر. ارتفاع العائد المطلوب يخفض سعر السند القائم، وانخفاضه يرفع السعر، مع ثبات بقية العوامل.
لهذا يختلف أثر تراجع العوائد بين مشترٍ جديد وصاحب سند قائم. الأول يواجه عائدًا أقل على الأموال التي سيستثمرها، بينما قد ترتفع القيمة السوقية لسند الثاني. والاحتفاظ بالسند حتى استحقاقه يختلف عن بيعه قبل ذلك، إذ يتأثر سعر البيع بظروف السوق وقت التنفيذ.
حتى 2030، ستكون الإشارات الأهم هي اتجاه التضخم، ومسار الفائدة الذي يتوقعه السوق، وحجم إصدارات الخزانة ومدى الإقبال عليها. اجتماع انخفاض التضخم مع طلب قوي على الدين يرجح تراجع العوائد. أما خفض الفيدرالي وحده، مع استمرار ضغوط التمويل وعلاوة الأجل، فقد يترك الاقتراض طويل الأجل مكلفًا.


