

قد يرتفع عائد شهادة ادخار لدى بنك مصري بينما يبقى عائد شهادة أخرى في البنك نفسه كما هو. الفارق بعد زيادة الفائدة ليس اسم البنك وحده، بل العقد الذي اشترى به المدخر شهادته: عائد ثابت، أو جدول متناقص محدد مسبقًا، أو عائد يتحرك مع سعر يحدده البنك المركزي.
في 29 أكتوبر 2026، رفع البنك المركزي المصري أسعار الفائدة 100 نقطة أساس، أي نقطة مئوية واحدة، فزاد عائد الإيداع لليلة واحدة من 19% إلى 20%، والإقراض من 20% إلى 21%. وارتفع سعر العملية الرئيسية والائتمان والخصم من 19.5% إلى 20.5%.
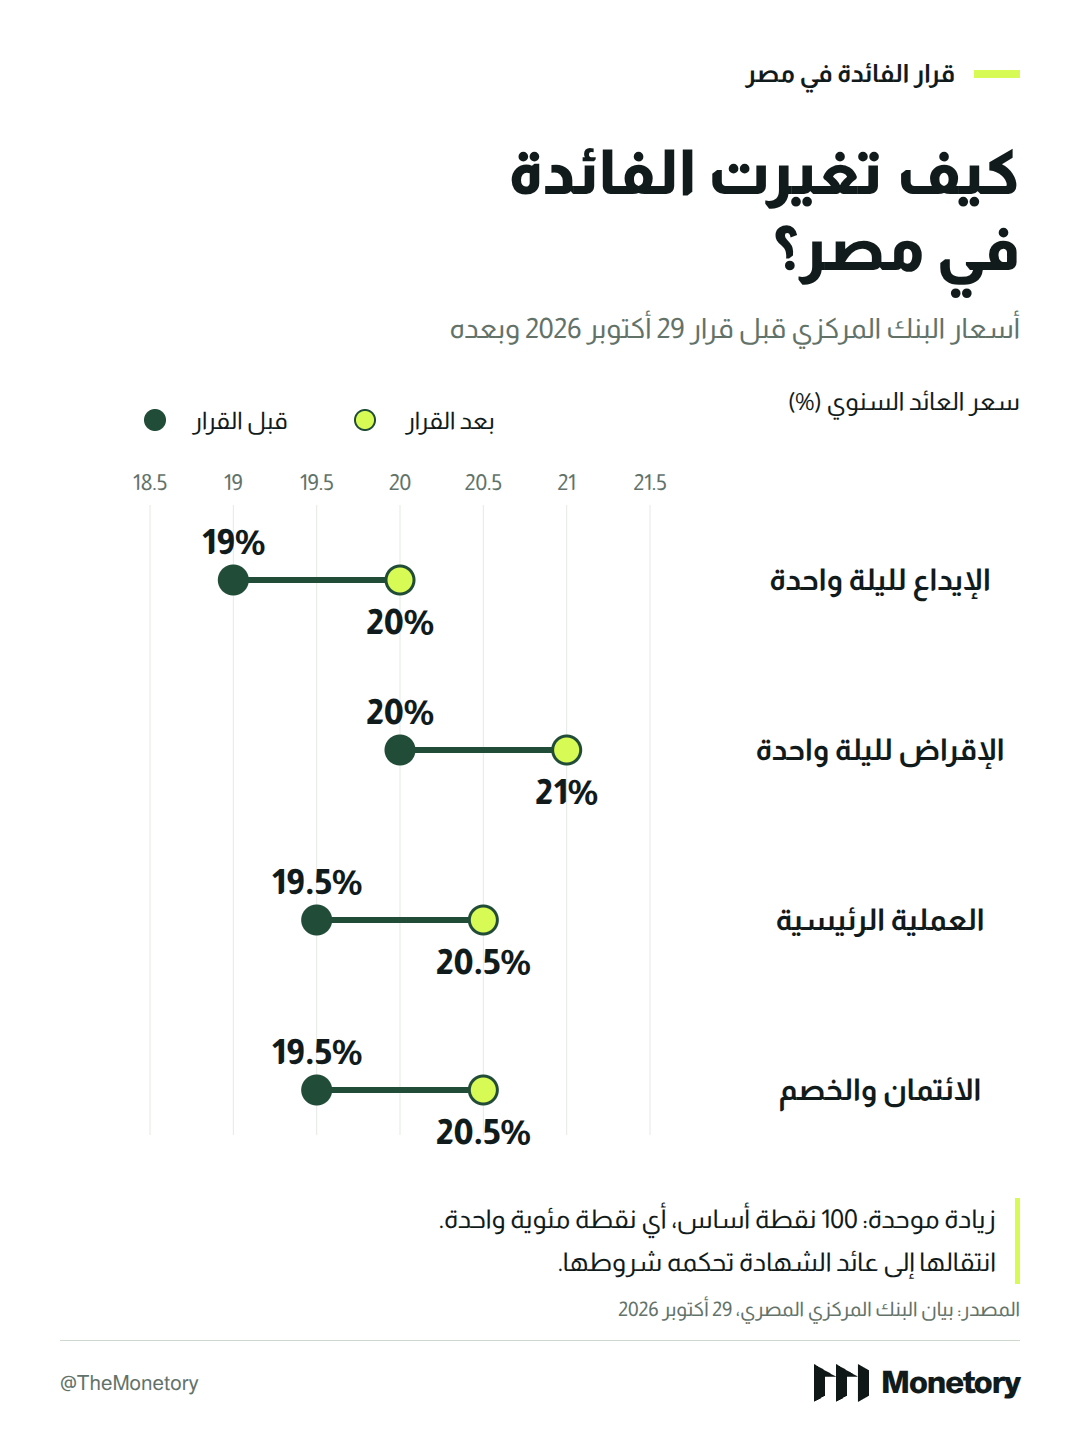
كانت هذه أول زيادة منذ مارس 2024، بعد خمسة اجتماعات متتالية من التثبيت. لكن انتقالها إلى جيوب المدخرين يسلك طريقين مختلفين: تعديل تعاقدي للشهادات المرتبطة بالفائدة الأساسية، وقرار تجاري تتخذه البنوك بشأن العروض التي تبيعها للعملاء.
شهادة تتحرك وأخرى تحتفظ بعائدها
الشهادة الثابتة تحتفظ بسعر العائد المتفق عليه عند إصدارها طوال مدتها. فإذا عدّل البنك سعر المنتج المعروض للبيع، يخص السعر الجديد الإصدارات التي تشملها شروط الإعلان، بينما تستمر الشهادة القديمة وفق عقدها.
أما الشهادة المتناقصة، فتتبع جدولًا محددًا عند الشراء، بعائد للسنة الأولى وآخر للثانية والثالثة. انخفاض العائد مع مرور السنوات جزء من هذا الجدول، ويختلف عن الشهادة المتغيرة التي ترتبط بمؤشر يتحرك مع السياسة النقدية.
وتظهر الصلة المباشرة في شهادة «يوماتي» من بنك مصر، التي تربط عائدها السنوي بسعر الإيداع لدى المركزي وتُصرف أرباحها يوميًا. وبحساب معادلتها، يقابل سعر الإيداع الجديد عائدًا سنويًا قدره 20%، على أن يجري تطبيق التعديل وفق شروط البنك. وتعرض شهادات متغيرة أخرى من البنك معادلة سعر الإيداع مضافًا إليه ربع نقطة مئوية، مع حد أدنى للعائد؛ ما يجعل ناتج المعادلة بعد القرار 20.25%.
هذه نسب سنوية. صرف العائد يوميًا أو شهريًا يحدد موعد وصوله إلى الحساب، وليس نسبة ربح جديدة لكل يوم أو شهر. كما أن موعد إعادة تسعير الشهادة قد يختلف عن موعد صرف عائدها.
مَن يقرر عائد الشهادات الجديدة؟
يرفع قرار المركزي السعر المرجعي للأموال داخل الجهاز المصرفي، ويؤثر في تسعير الادخار والاقتراض. أما إطلاق شهادة جديدة، ومدتها وعائدها، فتحدده البنوك ضمن حساباتها للتمويل والمنافسة.
فالبنك الذي يحتاج إلى ودائع إضافية قد يعرض عائدًا أعلى لجذبها. والبنك الذي يملك سيولة كافية قد تكون حاجته إلى هذا السباق أقل. كذلك تدخل في الحساب العوائد التي يستطيع تحقيقها من توظيف الأموال، وتكلفة الالتزام بدفع عائد للمدخر طوال مدة الشهادة.
وعندما يبيع البنك شهادة ثابتة لثلاث سنوات، فإنه يتحمل التزامًا يمتد إلى ما بعد الاجتماع الحالي للمركزي. لذلك تدخل توقعاته لمسار الفائدة المقبل في التسعير، إلى جانب مستوى الفائدة اليوم. أما الشهادة المتغيرة، فتتيح تعديل تكلفة التمويل تبعًا للمرجع المتفق عليه.
لهذا يظل ظهور شهادة بعائد مرتفع جديد مرهونًا بإعلان من البنك يحدد شروطها. الزيادة الحالية نقطة مئوية واحدة، ولا يتضمن قرار المركزي نفسه إصدار شهادة للأفراد أو تحديد عائد لها.
كم تضيف نقطة مئوية إلى المدخرات؟
على أصل ادخاري قدره 100 ألف جنيه، تعادل زيادة العائد السنوي نقطة مئوية واحدة ألف جنيه إضافية خلال سنة كاملة، إذا انطبقت الزيادة على الشهادة واستمر المعدل الجديد طوال السنة، دون إعادة استثمار العائد. وإذا بدأ تطبيقها خلال العام، تخص الزيادة المدة التي يسري عليها السعر الجديد.
أما صاحب الشهادة الثابتة الذي يفكر في الانتقال إلى منتج آخر، فيواجه حسابًا إضافيًا: تكلفة الاسترداد المبكر. فشهادة «القمة» من بنك مصر، مثلًا، تتيح الاسترداد بعد مرور ستة أشهر وفق قواعدها، وتحدد لكل منتج شروطه لحساب ما يحصل عليه العميل عند الخروج قبل الاستحقاق.
المقارنة المفيدة تجمع العائد الإضافي المتوقع خلال المدة المتبقية، والمبلغ الذي يُخصم عند الاسترداد، وموعد احتياج صاحب الشهادة إلى أمواله. وقد تستهلك تكلفة الخروج جزءًا كبيرًا من ميزة السعر الأعلى، خصوصًا عندما تكون المدة المتبقية قصيرة.
العائد الأعلى يظل مرتبطًا بما تشتريه النقود
يريد المركزي من تشديد السياسة النقدية احتواء مخاطر التضخم والحفاظ على مساره النزولي. وزيادة دخل المدخر بالجنيه تحقق منفعة أكبر حين تتباطأ أيضًا وتيرة ارتفاع أسعار السلع والخدمات التي يشتريها.
والشهادة المتغيرة تحمل الاتجاهين: تستفيد من ارتفاع مرجعها، ويتراجع عائدها إذا انخفض لاحقًا وفق شروطها. في المقابل، تمنح الشهادة الثابتة وضوحًا للدخل خلال مدتها، مع بقاء صاحبها بعيدًا عن الزيادات التي قد تظهر في العروض الجديدة.
ما يستحق المتابعة الآن هو إعلان كل بنك عن أسعار منتجاته، وتاريخ سريان التعديل، ومعادلة الشهادة التي يملكها العميل. فقرار المركزي يغير نقطة البداية، وشروط الشهادة هي التي تحدد مقدار ما يصل من هذا التغيير إلى الحساب.


