
قد يجد مؤسس شركة ناشئة مصرية مشتريا يريد امتلاك مشروعه، بينما يواجه مؤسس آخر صعوبة في جمع المال لتطوير منتجه. لا تناقض بين الحالتين؛ فشراء شركة قائمة وتمويل نموها عمليتان قد تجتمعان في صفقة واحدة، لكن إحداهما لا تضمن الأخرى.
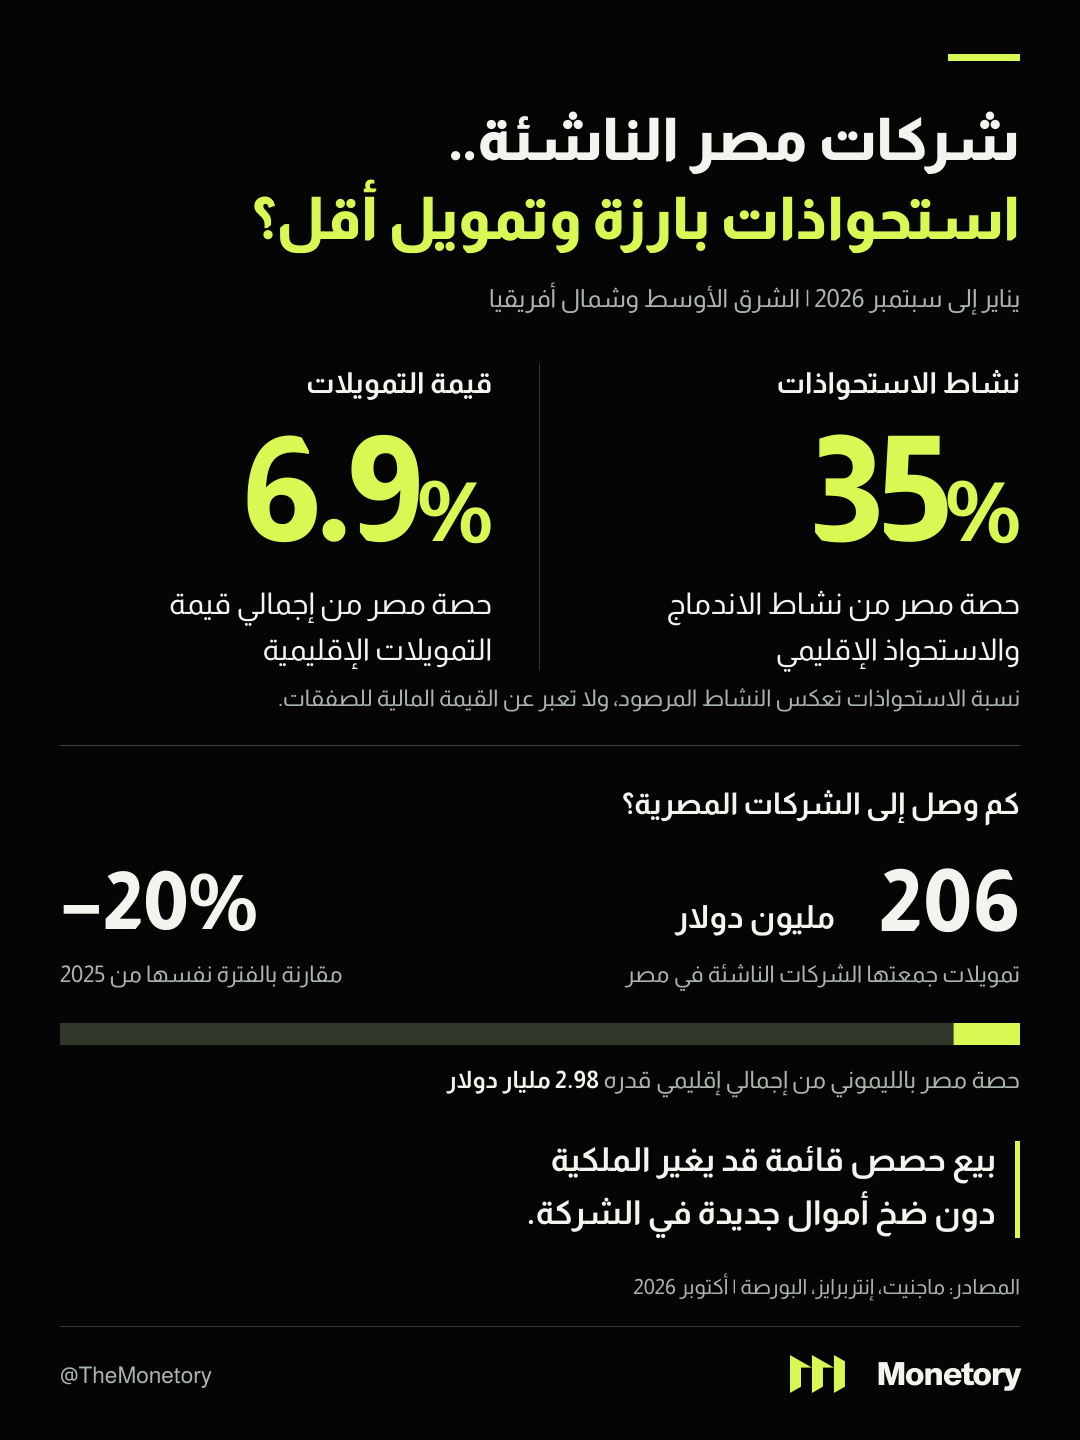
خلال الأشهر التسعة الأولى من 2026، ارتفعت حصة مصر من نشاط الاندماج والاستحواذ في الشركات الناشئة بالشرق الأوسط وشمال أفريقيا إلى 35%. وفي الفترة نفسها، انخفضت التمويلات التي حصلت عليها الشركات المصرية 20% إلى 206 ملايين دولار، أي نحو 6.9% من إجمالي التمويل الإقليمي البالغ 2.98 مليار دولار.
لفهم هذه المفارقة، يجب تتبع وجهة المال: هل يحصل عليه المساهم الذي يبيع حصته، أم يدخل حساب الشركة لتمويل أعمالها؟
من يحصل على أموال الصفقة؟
عندما يشتري مستثمر أسهما يملكها مؤسس أو صندوق استثمار، تذهب حصيلة البيع إلى المساهم البائع. تتغير ملكية الأسهم، لكن الشركة لا تحصل بالضرورة على أموال إضافية تستطيع استخدامها في دفع الرواتب أو تطوير التكنولوجيا أو دخول سوق جديدة.
أما عندما تصدر الشركة أسهما جديدة ويشتريها المستثمر، فتدخل الأموال إليها مقابل حصوله على حصة في ملكيتها. هذا هو الجزء من الاستثمار الذي يزيد مواردها المتاحة للنمو.
وقد تجمع الصفقة بين المسارين: شراء حصص من مساهمين قائمين، وضخ رأس مال جديد في الشركة. لذلك لا يكفي وصف العملية بأنها «استحواذ» أو «جولة تمويل» لمعرفة أثرها؛ التفاصيل هي التي تحدد مقدار ما يصل إلى الشركة نفسها.
ويفسر هذا الفرق كيف يمكن لسوق أن تجذب مشترين لشركاتها، في الوقت الذي تواجه فيه شركات أخرى صعوبة في تمويل توسعاتها.
ماذا يشتري المستثمر في شركة قائمة؟
قد يحتاج المشتري إلى منتج يعمل بالفعل، أو تكنولوجيا تكمل نشاطه، أو علاقات مع عملاء يصعب بناؤها بسرعة. عندها يمنحه الاستحواذ ما قد يستغرق تأسيسه من البداية سنوات، بشرط نجاح دمج النشاطين.
في سبتمبر 2026، استحوذت شركة «أبواب» الأردنية لتكنولوجيا التعليم على «Eduact» المصرية، التي توفر أدوات للمعلمين والمراكز التعليمية لإدارة المحتوى والتقييمات والمدفوعات. وأعلنت «أبواب» خططا لدمج تلك التقنيات وشبكة العملاء في منصتها، دون الكشف عن قيمة الصفقة.
يعطي هذا المثال معنى محددا لجاذبية الاستحواذ: المشتري يريد قدرات وعلاقات قائمة يستطيع إضافتها إلى نشاطه. لكنه لا يكشف وحده كم حصل عليه المساهمون، أو كم سيضخ لاحقا داخل الشركة.
وفي التحويلات المالية، أعلنت «إي إف جي فاينانس» في أغسطس خططا لتطوير منصة «بلد» المصرية وتوسيع شراكاتها، بعد الاستحواذ على حصة مسيطرة فيها خلال العام. ويمكن لهذا النوع من الصفقات أن يمنح الشركة خبرة وشبكة مؤسسية أوسع، إلى جانب أي تمويل جديد تتضمنه شروطه.
إذن، الاستحواذ قد يساعد النمو، لكن أثره يتوقف على ما يفعله المالك الجديد بعد انتقال الملكية.
لماذا لا تصل الأموال إلى الجميع؟
تراجع التمويل المصري يحدث داخل سوق إقليمية أصبحت الأموال فيها أكثر تركيزا. جمعت ست جولات ضخمة، تتجاوز قيمة كل منها 100 مليون دولار، نحو 1.5 مليار دولار خلال الأشهر التسعة الأولى من 2026، أي قرابة نصف الإجمالي الإقليمي.
وبينما انخفض إجمالي التمويل في المنطقة 7%، بلغ التراجع 32% عند استبعاد الجولات الضخمة. وهذا يعني أن صفقات قليلة كبيرة خففت حدة الانخفاض الظاهر في الرقم الإجمالي، دون أن تعكس بالضرورة وضع بقية الشركات.
وكان الضغط أشد على البدايات؛ إذ انخفض عدد صفقات التمويل في المراحل المبكرة إقليميا 45%. بالنسبة إلى شركة ما زالت تختبر منتجها، يمكن أن يعني تأخر الجولة تأجيل التوظيف أو تقليص الإنفاق أو البحث عن شريك أكبر.
هذه احتمالات تفسر أثر ضيق التمويل، لكنها لا تثبت أن الاستحواذات المصرية حدثت بسبب تعثر الشركات، أو أن انخفاض تقييماتها هو ما جذب المشترين. إثبات ذلك يحتاج إلى أسعار الصفقات وشروطها وبيانات الشركات.
ماذا تكشف نسبة 35% فعلا؟
النسبة تعبر عن حصة مصر من نشاط الاستحواذات المرصود في منظومة الشركات الناشئة، وليست حصتها من قيمة الاستحواذات في الاقتصاد الإقليمي كله. كما أن ارتفاع الحصة لا يثبت وحده زيادة العدد المصري، خصوصا أن النشاط الإقليمي انخفض 26% خلال الفترة نفسها.
وتوفر الاستحواذات للمؤسسين والمستثمرين فرصة لبيع حصصهم، وقد تفتح للشركات أسواقا وقدرات جديدة. أما قياس قدرتها على النمو فيحتاج إلى متابعة الأموال التي تدخلها فعليا، وعدد الشركات التي تحصل على تمويل، وما ينفذه المشترون من خطط توسع.
يمكن للشركة أن تصبح أكثر جاذبية للشراء دون أن يصبح التمويل أسهل لكل الشركات حولها. الفارق الذي يهم مستقبل السوق هو ما إذا كانت الصفقة تنقل الملكية فقط، أم تمنح النشاط أيضا موارد جديدة لينمو.


