
تريد أنثروبيك أن تنقل الرهان على الذكاء الاصطناعي إلى شاشة البورصة. مطورة «كلود» تبيع خدماتها بوتيرة متسارعة، لكنها تحجز في الوقت نفسه قدرة حوسبية ستحتاج إلى تمويل وتشغيل لسنوات. المستثمر الجديد سيشتري حصة في هذا النمو، ويتحمل معها خطر أن تصل الفاتورة أسرع من الإيرادات.
قدمت الشركة ملف طرحها العام في 26 أكتوبر 2026، تمهيدا للإدراج في ناسداك بالرمز «ANT». وتدور تقديرات متداولة لحجم العملية حول 100 مليار دولار، عند تقييم محتمل بين 1.5 وتريليوني دولار. أما عدد الأسهم ونطاق سعرها، فلم تحددهما الشركة بعد. وهما ما سيحسم فعليا حجم الأموال التي تجمعها والسعر الذي يدفعه القادمون الجدد.
ماذا تقول الخسارة الضخمة؟
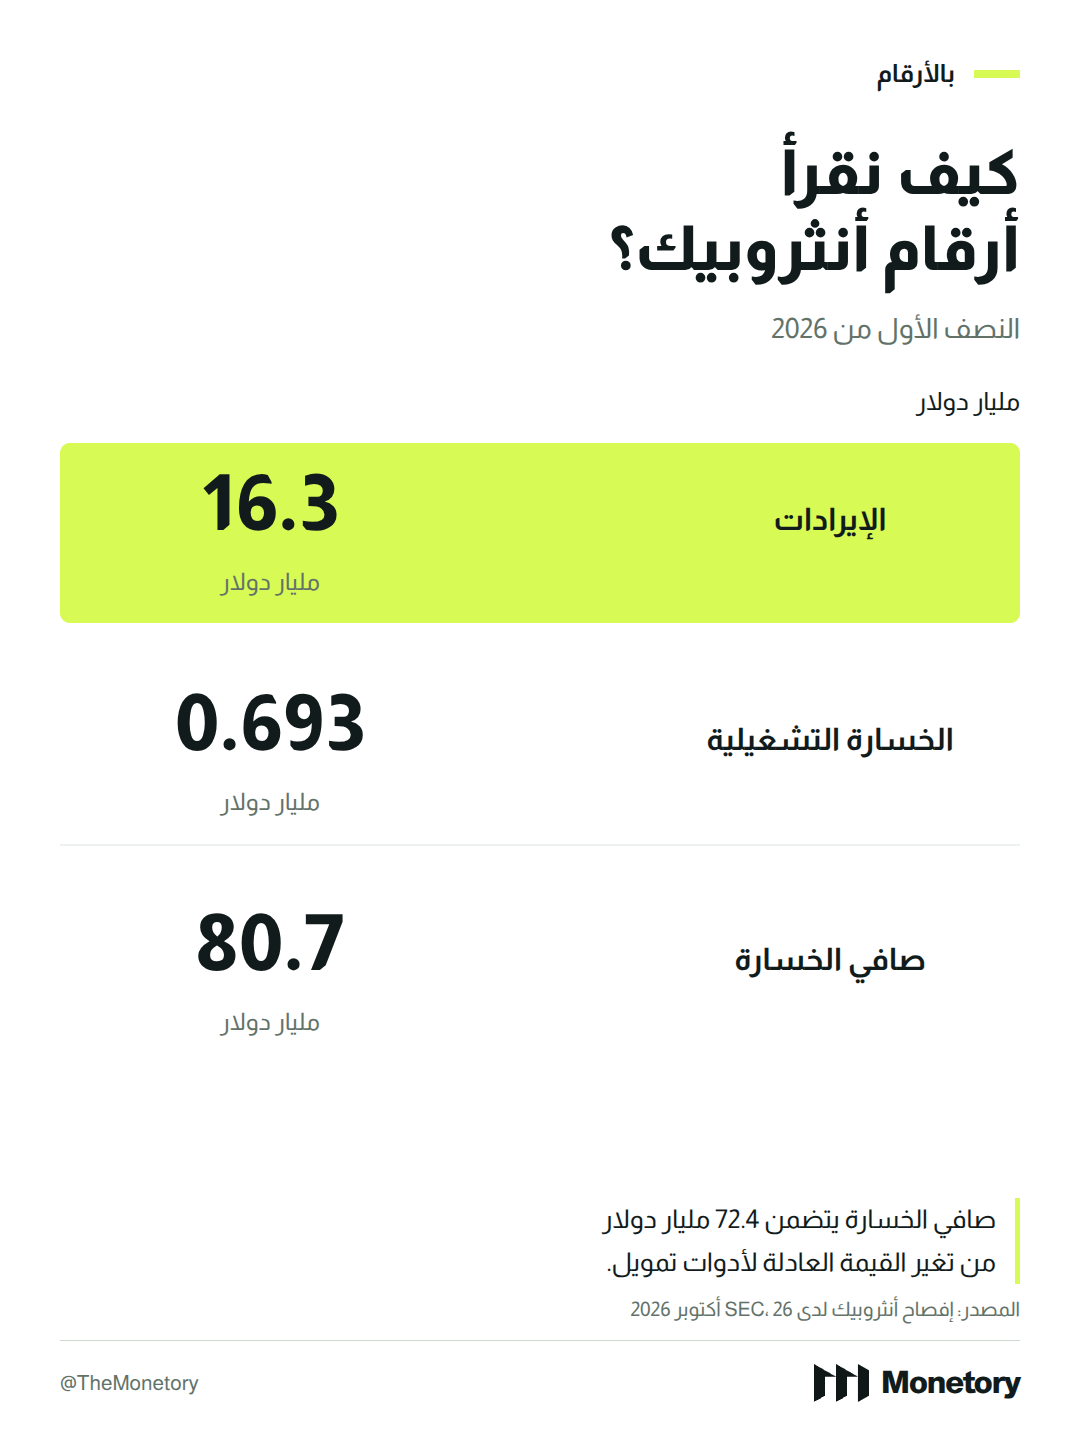
بلغت إيرادات أنثروبيك نحو 16.3 مليار دولار في النصف الأول من 2026، مقابل نحو 1.2 مليار في الفترة نفسها من العام السابق. هذا التوسع يمنح قصة الطرح أساسا تجاريا ملموسا: هناك عملاء يدفعون بالفعل مقابل استخدام النماذج في أعمالهم.
في المقابل، سجلت الشركة صافي خسارة بلغ 80.7 مليار دولار. يتضمن هذا الرقم نحو 72.4 مليار دولار من التغير في القيمة العادلة لسندات قابلة للتحويل والتزامات مشتقات وأدوات تمويل أخرى. ارتفاع تقييم الشركة رفع القيمة المحاسبية لالتزامات مرتبطة بأسهمها، وظهر أثر ذلك في قائمة الدخل.
الخسارة التشغيلية كانت أضيق بكثير، عند 693 مليون دولار خلال النصف الأول. وبعد استبعاد تعويضات الأسهم ومساهمات خيرية غير نقدية، أعلنت الشركة ربحا تشغيليا معدلا قدره 1.62 مليار دولار. تكشف الأرقام الثلاثة جوانب مختلفة: صافي النتيجة المحاسبية، وأداء التشغيل، والأداء وفق الاستبعادات التي اختارتها الإدارة.
المهم للمساهم المقبل هو قدرة التحسن التشغيلي على الاستمرار. فتعويضات الأسهم، حتى حين لا تخرج نقدا في الفترة نفسها، تظل تكلفة على ملكية المساهمين. كما أن الاقتراب من الربحية اليوم لا يغلق فاتورة التوسع التي تعاقدت الشركة على دفعها لاحقا.
بيع البرمجيات يحتاج إلى مصانع حوسبة
تحصل أنثروبيك على معظم إيراداتها من الاستخدام، إلى جانب الاشتراكات. حين يدمج عميل «كلود» في خدمة أو يشغل به مهام أكثر، تستطيع الشركة بيع قدر أكبر من المعالجة. لكن كل توسع في الاستخدام يحتاج أيضا إلى شرائح وخوادم وكهرباء وقدرة متاحة في مراكز البيانات.
بلغت تكلفة الحوسبة والبنية التحتية نحو 8.9 مليار دولار في النصف الأول، أي أكثر من نصف الإيرادات. وتختلف هذه المعادلة عن تصور البرنامج الذي تنتهي تكلفته الأساسية بمجرد تطويره: تدريب النماذج وتشغيلها وتحديثها يضع الشركة أمام إنفاق متكرر، بينما تستمر المنافسة على الجودة والسعر.
لذلك تحجز الشركة القدرة قبل وصول بعض الطلب المتوقع. يتضمن ملفها التزامات ثابتة أو مضمونة للشراء بنحو 265.6 مليار دولار، والتزامات إيجار مستقبلية مقدرة بنحو 321.4 مليار دولار لعقود لم يبدأ سريانها بعد، تمتد بعض آجالها إلى عشرين عاما.
هذه مدفوعات موزعة على فترات وعقود مختلفة. قيمتها للمستثمر أنها تكشف حجم التوسع الذي التزمت به الشركة، والمرونة التي قد تفقدها إذا تباطأ الطلب. تأخر تشغيل منشأة يحد من المبيعات الممكنة، وتشغيل قدرة أكبر من الحاجة يترك موارد مدفوعة لا تستغل بالكامل.
ماذا يشتري التقييم التريليوني؟
جمعت أنثروبيك 65 مليار دولار في جولة تمويل أُعلنت في مايو 2026، رفعت تقييمها بعد التمويل إلى 965 مليار دولار. سيضع أي طرح قرب تريليوني دولار سقفا أعلى بكثير لتوقعات الأرباح المستقبلية، بعد أشهر قليلة من تلك الجولة.
التقييم هو السعر المنسوب إلى الشركة كلها. أما حصيلة الطرح فهي الأموال الناتجة عن الأسهم المعروضة. ولهذا لا تعني قيمة تريليوني دولار دخول المبلغ نفسه إلى خزينة أنثروبيك، كما لا تعني ضخامة الاكتتاب وحدها أن تكلفة الحوسبة أصبحت مغطاة إلى أجل مفتوح.
يراهن المشتري عند هذا المستوى على اتساع الاستخدام، واستمرار العملاء، وتحسن تكلفة خدمة كل طلب، وقدرة الشركة على الاحتفاظ بجزء كاف من قيمة ما تبيعه. إذا دفعت المنافسة أسعار الخدمات إلى الانخفاض أسرع من تراجع تكلفتها، يصبح النمو الكبير أقل قدرة على إنتاج الأرباح المطلوبة لتبرير السعر.
تتيح البورصة للشركة توسيع قاعدة مموليها، وتمنح المستثمرين سعرا يوميا للحصة التي كانت تُقيّم في جولات خاصة متباعدة. لكنها تجعل التفاوت بين الوعد والتنفيذ ظاهرا باستمرار، في النتائج الفصلية وسعر السهم وتكلفة جمع أموال جديدة.
الاختبار يأتي بعد جرس الافتتاح
نجاح الاكتتاب سيقاس أولا بالإقبال والتسعير. أما نجاح المشروع للمساهم، فسيظهر في قدرة الإيرادات على النمو مع تحسن هوامش التشغيل، وفي تشغيل القدرة المحجوزة دون اتساع الفجوة بين المصروفات والعائد منها.
تقدم أنثروبيك طلبا تجاريا قويا وتحسنا في التشغيل، إلى جانب تعاقدات طويلة تحتاج إلى تنفيذ دقيق. وعندما تدق جرس البورصة، سيبدأ اختبار أصعب من جمع المال: تحويل الحوسبة التي موّلها المستثمرون إلى أرباح تستحق السعر الذي دفعوه.


