
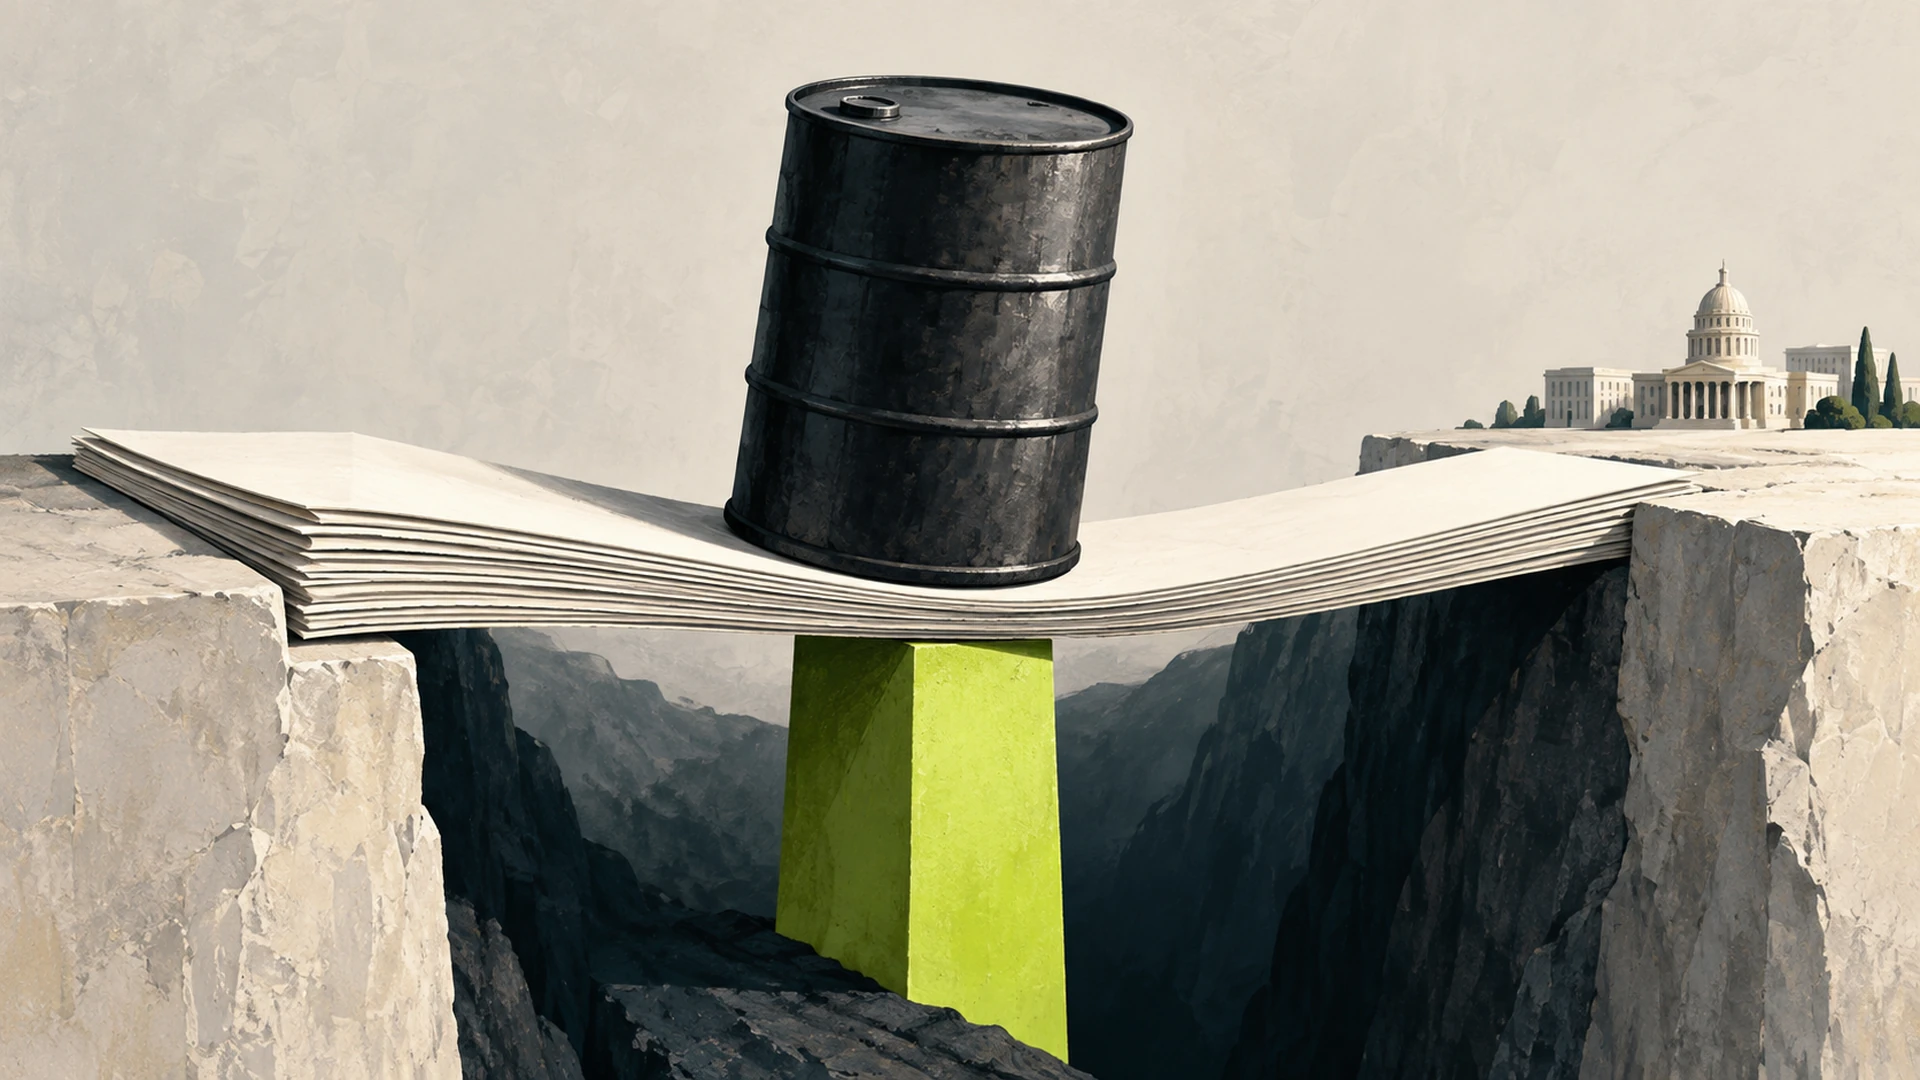
قد تحتاج الدولة إلى اقتراض جديد حتى تواصل شراء الوقود، رغم أن أعباء ديونها تضيق بالفعل على موازنتها. هذه المفارقة تضع الاقتصادات الهشة أمام خيار صعب: تقبل تمويلا إضافيا لعبور صدمة مؤقتة، أم تخشى أن تتحول كلفة النجاة اليوم إلى أزمة سداد غدا؟
في 17 أكتوبر 2026، دعت اللجنة الدولية للشؤون النقدية والمالية، خلال اجتماعات بانكوك، إلى زيادة الدعم للدول التي تواجه صعوبات تمويلية قصيرة الأجل. لكن بيان رئيسها، وزير المالية السعودي محمد الجدعان، وضع قيدا حاسما: أن تكون ديون الدول المستفيدة قابلة للاستمرار، وأن تتبنى إصلاحات تدعم النمو.
هذا القيد يحدد الفارق بين تمويل يشتري وقتا للتعافي، وتمويل يؤجل مواجهة دين لم تعد الدولة قادرة على تحمله.
فاتورتان ترتفعان معا
تضغط صدمة الطاقة على الدول المستوردة عبر أكثر من باب. فشراء الكمية نفسها من الوقود بسعر أعلى يحتاج إلى عملة أجنبية إضافية. وإذا تحملت الحكومة الزيادة لحماية الأسعار المحلية، ارتفع الإنفاق العام. وإذا مررتها إلى السوق، ارتفعت تكاليف النقل والإنتاج ومعيشة الأسر.
وتزامن ذلك مع مشكلة أخرى حذر منها بيان اللجنة: ارتفاع عوائد السندات في الاقتصادات الكبرى وانتقال أثرها إلى شروط التمويل العالمية. الدولة التي يحين موعد سداد قرضها القديم قد تضطر إلى استبداله بقرض أعلى كلفة، في الوقت الذي تبحث فيه عن أموال لتغطية وارداتها.
هكذا قد تتسع فجوة التمويل حتى دون إطلاق مشروعات جديدة أو زيادة كبيرة في الخدمات. جزء أكبر من المال يذهب إلى المحافظة على النشاط القائم وسداد التزامات سابقة، بينما تضيق المساحة المتاحة للاستثمار الذي يفترض أن يرفع الإيرادات مستقبلا.
وكان هذا الضغط واضحا قبل الصدمة الراهنة. ففي نهاية 2023، بلغت النسبة الوسيطة لخدمة الديون الخارجية إلى الإيرادات في الدول منخفضة الدخل نحو 14%، مقابل 6% قبل عشر سنوات. وهي مقارنة تاريخية تخص الديون الخارجية، وليست تقديرا موحدا لعبء الدين في كل دولة اليوم.
متى يصبح القرض جزءا من الحل؟
الدولة التي تعاني نقصا مؤقتا في السيولة قد تملك اقتصادا وإيرادات يسمحان بالسداد لاحقا، لكن مواعيد الاستحقاقات لا تنتظر انحسار صدمة الطاقة. تمويل أقل كلفة وبآجال مناسبة يمكن أن يمنحها فرصة لتجنب خفض استثمارات ضرورية أو تراكم متأخرات على الموردين.
أما حين لا تسمح الإيرادات والنمو المتوقعان بخدمة الدين، فإن قرضا جديدا لا يعالج أصل المشكلة. وقد يصبح المطلوب إعادة ترتيب الديون، بما يشمل آجالها وكلفتها أو قيمتها وفق الحالة، بدلا من إضافة التزام آخر إلى جدول سداد مزدحم.
وتصعب هذه التفرقة عندما تكون بيانات الديون ناقصة أو توقعات النمو متفائلة أكثر مما ينبغي. لذلك تستهدف مراجعة إطار استدامة ديون الدول منخفضة الدخل، التي أقرها صندوق النقد في سبتمبر، تحسين التمييز بين ضغوط الدين وعدم القدرة على تحمله، وتوسيع تحليل مخاطر الاقتراض المحلي. ومن المتوقع تطبيق الإطار المعدل في النصف الثاني من 2027، وليس فور انتهاء اجتماعات بانكوك.
تمويل يمنح فرصة للنمو
الدعوة الجديدة تستند إلى نهج مشترك بين صندوق النقد والبنك الدولي يقوم على ثلاثة مسارات: تحسين الإيرادات وكفاءة الإنفاق، وتوفير دعم دولي أقل كلفة ومنح، وتخفيف ضغوط خدمة الدين بعمليات تمويل وإدارة التزامات مناسبة.
المغزى أن القرض وحده لا يكفي. إذا جاء بشروط تجارية مرتفعة، ثم استُخدم بالكامل لسداد قروض سابقة، فقد يحل مشكلة موعد استحقاق دون أن يترك موارد للاستثمار. أما التمويل الميسر المصحوب بإصلاحات قابلة للتنفيذ، فيستهدف إتاحة مساحة للتعافي بدل استنزافها.
لكن توفير هذه الأموال يحتاج إلى مساهمات فعلية. ففي 14 أكتوبر، دعت كريستالينا غورغييفا الدول الأعضاء إلى الوفاء بتعهداتها للصندوق الاستئماني للنمو والحد من الفقر، الذي يقدم قروضا منخفضة الفائدة أو بلا فائدة للدول منخفضة الدخل. كما حذرت من اجتماع ارتفاع كلفة الوقود والغذاء مع تراجع مساعدات التنمية وضعف الإقبال على الاستثمارات الأعلى مخاطرة.
من يتحمل كلفة العبور؟
يواجه المواطن نتيجة هذه الخيارات قبل أن تظهر في مؤشرات الدين. دعم الوقود للجميع يستهلك موارد قد تحتاج إليها الخدمات، ورفع الأسعار دون حماية كافية يضغط على الأسر الأضعف. ولهذا دعت غورغييفا خلال الاجتماعات إلى توجيه الحماية للناس مع تحسين إدارة المالية العامة.
ولا يعني بيان بانكوك أن حزمة تمويل جديدة أُقرت لكل دولة متضررة، أو أن الأموال بدأت تصل إليها. الاختبار سيكون في سرعة إتاحة التمويل، وكلفته، والالتزامات المستحقة خلال الفترة نفسها.
إذا حافظ الدعم على قدرة الاقتصاد على الإنتاج والاستثمار، يمكن أن يساعد الدولة على تجاوز الصدمة. أما إذا لم يترك وراءه سوى موعد سداد جديد، فقد تكون أزمة الطاقة قد انتقلت ببساطة إلى دفتر الديون.


