
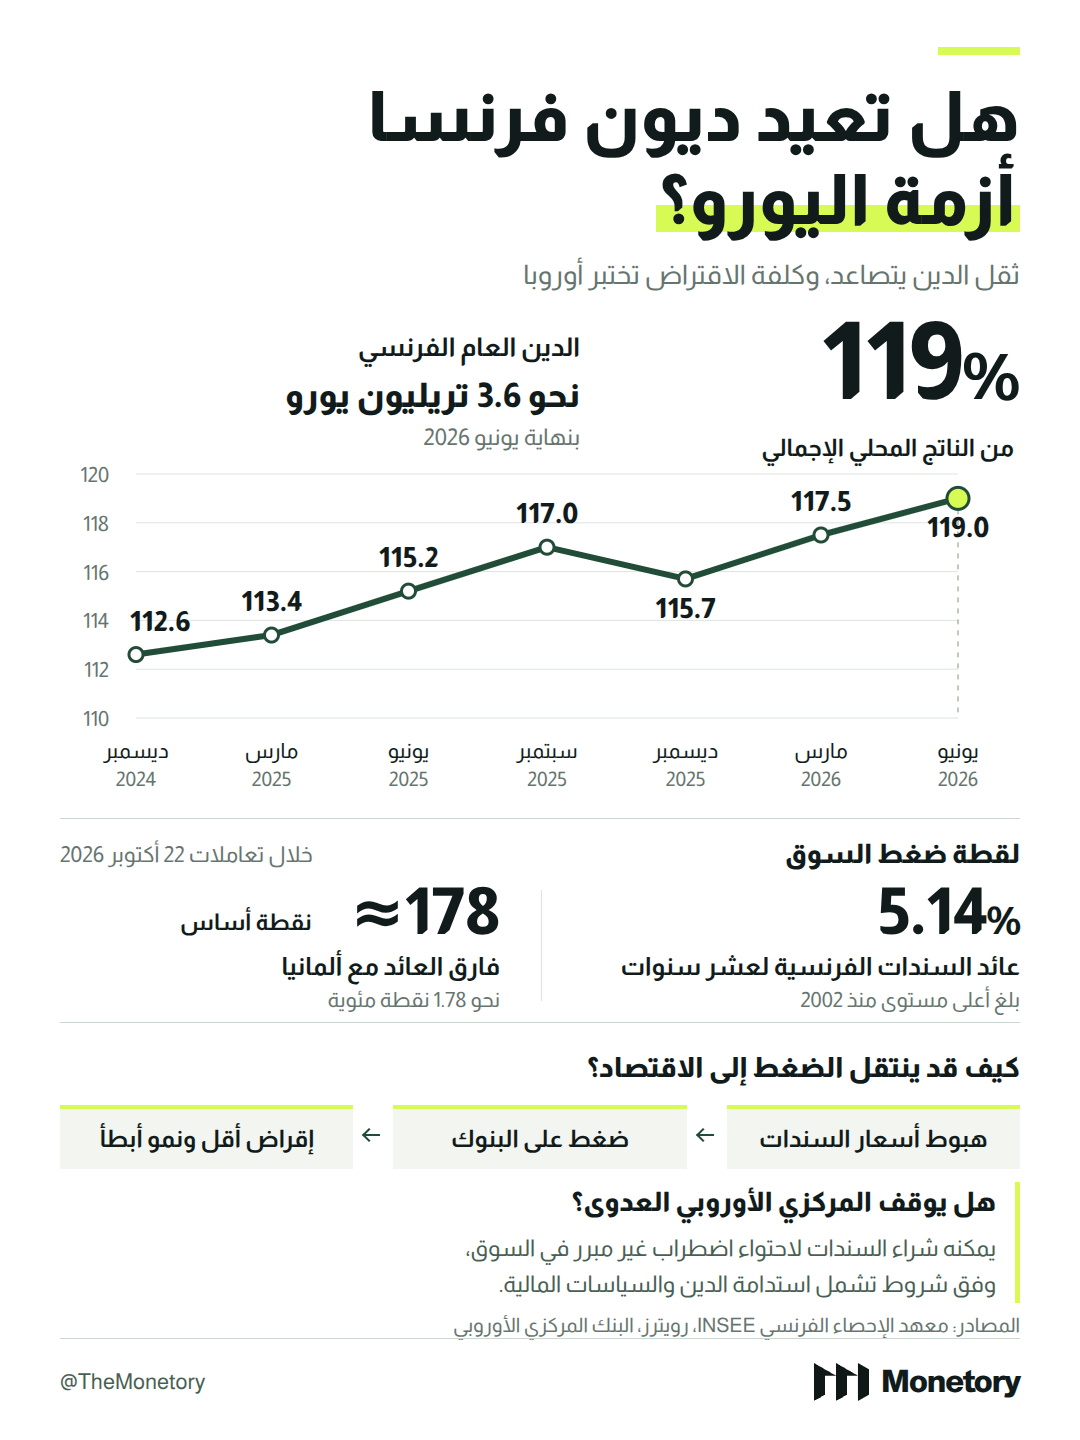
عادت أزمة اليورو إلى واجهة المخاوف من بوابة فرنسا. ففي 22 أكتوبر 2026، لامس عائد سنداتها الحكومية لأجل عشر سنوات 5.14%، واتسع الفارق مع السندات الألمانية إلى نحو 178 نقطة أساس، وهو مستوى لم يُسجّل منذ نوفمبر 2011.
الخطر هو أن يتحول تعثر ضبط الموازنة الفرنسية إلى موجة ترفع تكلفة التمويل عبر أوروبا، ثم تضغط على البنوك والاقتصاد. وقد ظهرت بالفعل ضغوط على ديون دول أخرى، بينما تملك المنطقة اليوم أدوات تدخل ورقابة مصرفية أقوى مما كانت تملكه عند اندلاع الأزمة السابقة.
عودة أزمة شاملة تتوقف على اتساع هذه الضغوط، واستمرارها، وقدرة الحكومات والمؤسسات الأوروبية على وقف تحولها إلى حلقة يغذي فيها الدين والركود أحدهما الآخر.
ما الذي تخشاه الأسواق في فرنسا؟
تقترب ديون فرنسا العامة من 3.6 تريليون يورو، وبلغت 119% من الناتج المحلي الإجمالي بنهاية يونيو 2026. وبلغ عجز المالية العامة 5.1% من الناتج في 2025، مقابل 3% لمنطقة اليورو.
يعني استمرار العجز أن الحكومة تحتاج إلى اقتراض جديد لتمويل الفجوة بين إيراداتها وإنفاقها، إضافة إلى الاقتراض لتسديد ديون يحين استحقاقها. وكلما طلب المستثمرون عائداً أعلى، أصبحت هذه العملية أكثر كلفة.
لكن إصلاح الموازنة يحتاج إلى قرارات سياسية مؤلمة: خفض نفقات، أو زيادة إيرادات، أو مزيج منهما. ويجعل الانقسام البرلماني إقرار تلك القرارات وتنفيذها أصعب، خصوصاً مع اقتراب الانتخابات الرئاسية في 2027.
هذا ما يجعل فارق العائد مع ألمانيا مهماً. فالبلدان يستخدمان العملة نفسها، لكن المستثمرين يطلبون عائداً إضافياً لحمل الدين الفرنسي. واتساع الفارق إلى نحو 1.78 نقطة مئوية يكشف حجم التباعد في تسعير مخاطر الاقتراض بينهما.
كيف تصل الفائدة المرتفعة إلى الموازنة؟
تنتقل صدمة السوق إلى فاتورة الدولة تدريجياً، عبر الإصدارات الجديدة وتجديد الديون المستحقة. وتظل مدفوعات السندات القائمة ذات الفائدة الثابتة مرتبطة بشروط إصدارها حتى الاستحقاق.
ويبلغ متوسط الأجل المتبقي للدين الفرنسي الحكومي القابل للتداول ثماني سنوات و158 يوماً بنهاية سبتمبر 2026. يمنح هذا الأجل الحكومة وقتاً لامتصاص الصدمة، لكن استمرار العوائد المرتفعة يجعل كل جولة تمويل تضيف عبئاً جديداً.
ثم تبدأ الموازنة في فقدان مساحة الحركة. فزيادة مدفوعات الفوائد تزاحم الإنفاق على الخدمات والاستثمار، وتزيد صعوبة خفض العجز. وإذا واجهت الحكومة ذلك بتقليص سريع للإنفاق أو رفع الضرائب، فقد يتباطأ النشاط وتتراجع الإيرادات، فتزداد صعوبة تثبيت الدين مقارنة بحجم الاقتصاد.
لذلك، تكمن المشكلة في اجتماع تكلفة تمويل مرتفعة مع عجز مستمر وقدرة سياسية محدودة على التصحيح. بقاء هذا المزيج سنوات يجعل التعامل معه أصعب من التعامل مع قفزة قصيرة في السوق.
كيف تنتقل العدوى إلى بقية اليورو؟
تبدأ العدوى حين يعيد المستثمرون تقييم الدول التي تشترك في نقاط الضعف: دين مرتفع، وعجز يصعب خفضه، وحكومات تواجه مقاومة للإصلاح. وفي 22 أكتوبر، وصل فارق عائد السندات البلجيكية لعشر سنوات مع ألمانيا إلى 109 نقاط أساس، الأعلى منذ 14 عاماً، وارتفعت عوائد السندات الإيطالية أيضاً.
وتختلف أوضاع هذه الدول. فقد سجلت اليونان والبرتغال فائضاً في ماليتهما العامة خلال 2025، بينما سجلت بلجيكا عجزاً قدره 5.2% من الناتج. لهذا يتابع المستثمرون اتجاه الموازنة وقدرة الدولة على خدمة ديونها، إلى جانب حجم الدين نفسه.
ويأتي المسار الأخطر عبر البنوك. فهبوط أسعار السندات الحكومية قد يضعف قيمة محافظها وضماناتها ويرفع تكلفة تمويلها. وإذا ردت بتشديد الإقراض، يصل الضغط إلى الشركات والأسر، ويتباطأ الاقتصاد الذي تعتمد عليه الحكومة لتحصيل الضرائب.
هذه الحلقة بين الدولة والبنوك كانت من آليات تضخم الأزمة السابقة. واليوم تواجهها رقابة أوروبية مشتركة وبنوك عززت رؤوس أموالها وخفضت القروض المتعثرة. وبلغت نسبة رأس المال الأساسي الأعلى جودة لدى البنوك الخاضعة مباشرة لرقابة المركزي الأوروبي 16% في الربع الثاني من 2026، ما يوفر قدرة على امتصاص الخسائر.
هل يستطيع المركزي الأوروبي وقف الأزمة؟
يمتلك البنك المركزي الأوروبي «أداة حماية انتقال السياسة النقدية»، التي تتيح شراء سندات في السوق لمواجهة اضطراب غير مبرر بالأوضاع الاقتصادية للدولة، حين يهدد وصول قرارات الفائدة إلى اقتصادات المنطقة بصورة متوازنة.
لكن تفعيلها يخضع لتقييم استدامة الدين والسياسات المالية والالتزام بالإطار الأوروبي. وهي تعالج اضطراب السوق، بينما تحتاج مشكلات العجز المزمن إلى قرارات حكومية تعيد الثقة في مسار الدين.
ووجود دولة تحت إجراءات العجز المفرط لا يستبعدها آلياً من الأداة. فالمعيار يشمل أيضاً ما إذا كانت قد اتخذت إجراءات فعالة استجابة للتوصيات الأوروبية. لذلك ترتبط قدرة فرنسا على الاستفادة من شبكة الحماية بمصداقية خطواتها المالية، إلى جانب طبيعة اضطراب السوق.
وفي 23 أكتوبر، أبقت موديز تصنيف فرنسا عند Aa3 مع نظرة مستقبلية سلبية. يوفر القرار مهلة، فيما يبقى إقرار موازنة قابلة للتنفيذ وخفض العجز اختباراً أساسياً لاستعادة الثقة.
تملك أوروبا دفاعات أقوى لاحتواء الأزمة، لكن نجاحها يتطلب تحركاً سياسياً ومالياً. وتصبح عودة أزمة اليورو أقرب إذا اتسعت فروق العائد عبر دول عدة، وانتقلت الضغوط إلى تمويل البنوك والإقراض. أما احتواء الخطر فيبدأ بخطة فرنسية تستطيع الأسواق تصديقها والحكومة تنفيذها.


