
قد يشتري شخص الذهب ليحمي مدخراته، ثم يضطر إلى بيعه بعد أسابيع لدفع الإيجار أو إصلاح السيارة. في هذه الحالة، يصبح موعد الفاتورة هو الذي يحدد موعد البيع، مهما كان سعر السوق. لذلك، يبدأ التوازن بين مصروفات البيت والاستثمار في الذهب بتحديد المال الذي تستطيع تركه مستثمرا، بعد تأمين التزاماتك القريبة.
المبلغ الظاهر في الحساب بعد نزول الراتب ليس كله متاحا للشراء. جزء منه يخص فواتير لم تستحق بعد، وجزء يحتاج إلى البقاء نقدا لمواجهة المفاجآت. وشراء الذهب من فائض حقيقي يمنح صاحبه قدرة أكبر على تحمل تقلب السعر، بدلا من الاضطرار إلى البيع حين يحتاج إلى السيولة. ويمكن بناء هذا الفائض عبر سبع خطوات مترابطة.
1. احسب ما يتبقى بعد الالتزامات
ابدأ بصافي الدخل الذي يصل إليك فعليا، ثم سجل السكن والطعام والمواصلات والفواتير وأقساط الديون. أضف نصيبا شهريا للمصروفات المعروفة التي تأتي على فترات، مثل الرسوم الدراسية والتأمين والصيانة الدورية. هذه التكاليف مؤجلة الدفع، لكنها تستهلك جزءا من دخلك منذ الآن.
راجع معاملاتك الفعلية لتكتشف الفارق بين ما تتوقع إنفاقه وما تنفقه حقا. وإذا كان دخلك متغيرا، فابن الالتزامات على مستوى يمكنك الاعتماد عليه، وتعامل مع الإيرادات الإضافية بعد وصولها. بذلك لا يتحول شراء الذهب إلى التزام ثابت يموله الاقتراض في الأشهر الأضعف.
2. اختر ميزانية قابلة للاستمرار
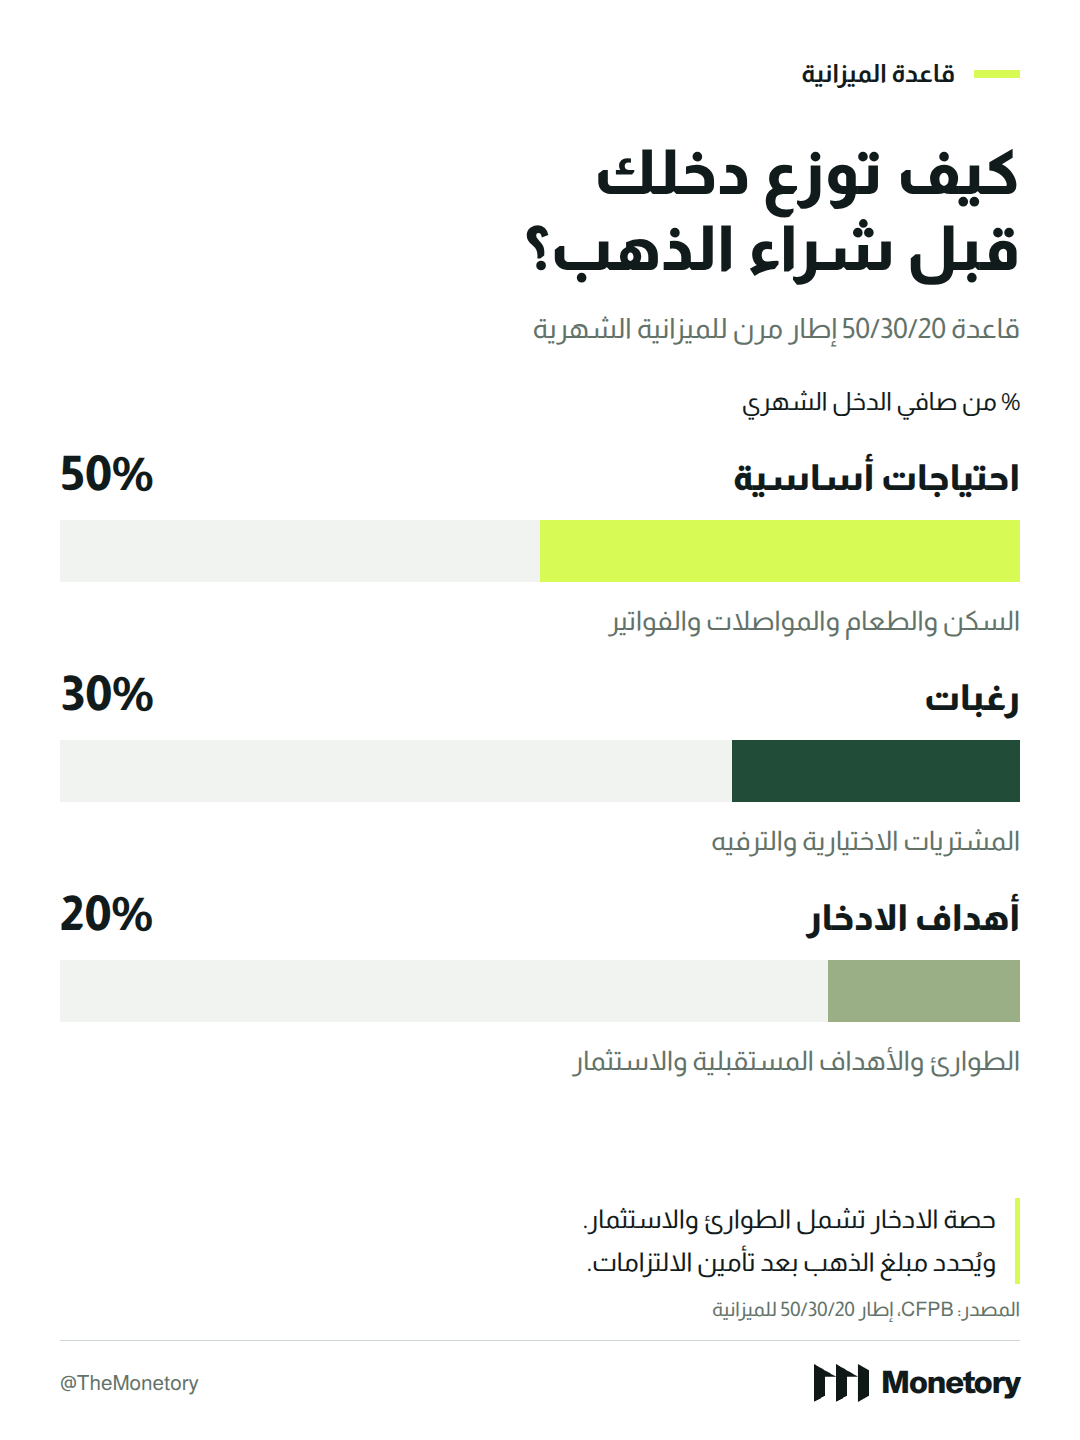
من الأطر الشائعة قاعدة 50/30/20، التي تقسم صافي الدخل الشهري إلى 50% للاحتياجات الأساسية، و30% للرغبات، و20% لأهداف الادخار. تفيد هذه القاعدة في رؤية توزيع المال، وتُكيّف مع تكاليف السكن وحجم الأسرة والالتزامات. وحصة الادخار تشمل أهدافا متعددة، منها الطوارئ والاستثمار، وليست مبلغا مخصصا بالكامل للذهب.
إذا كانت النسب لا تناسب دخلك، يمكنك تحديد مبلغ لكل بند بدلا منها. ضع سقفا للمشتريات الاختيارية، وابدأ بما يمكن خفضه باستمرار، مثل اشتراك غير مستخدم أو طلبات متكررة. الخطة القابلة للتطبيق لعدة أشهر أكثر فائدة من تقشف حاد ينتهي بإنفاق تعويضي.
3. افصل احتياطي الطوارئ عن الذهب
احتياطي الطوارئ مال لمصروف غير متوقع أو لانقطاع الدخل، ويحتاج إلى مكان آمن وسهل الوصول. يتحدد حجمه بحسب استقرار العمل والتزامات الأسرة والمفاجآت المالية المحتملة. ويمكن بناؤه تدريجيا حتى لو كانت البداية صغيرة.
أما الذهب، فسعره يتقلب وقد يتطلب تحويله إلى نقد قبول سعر شراء التاجر والرسوم المرتبطة بالبيع. الفصل بين الاحتياطي والاستثمار يحد من احتمال تصفية الذهب تحت ضغط الحاجة. وإذا استُخدم الاحتياطي، تصبح إعادة بنائه أولوية ضمن توزيع الدخل التالي.
4. أعط الديون مرتفعة التكلفة أولوية
عندما تتراكم فوائد مرتفعة على بطاقة ائتمان أو قرض، فإن خفض هذا الدين يوفر تكلفة يمكن حسابها، بينما يظل ربح الذهب غير مضمون. لذلك، يستحق سداد الدين مرتفع التكلفة أولوية قبل توسيع المشتريات الاستثمارية، مع الالتزام بسداد المستحقات الأساسية.
واقتراض المال لشراء الذهب يضيف تكلفة تمويل إلى استثمار متقلب. عند هبوط السعر، تبقى الأقساط واجبة الدفع. وفي ميزانية منزلية محدودة، قد يجمع ذلك بين خسارة الاستثمار وضغط السيولة في الوقت نفسه.
5. حدد هدفا ومبلغا للشراء
بعد ضبط المصروفات والاحتياطي والديون، حدد الغرض من اقتناء الذهب وموعد احتياجك إلى المال. مبلغ مطلوب لالتزام قريب يحتاج إلى استقرار وسيولة أعلى من مال مخصص لهدف بعيد. وحصة الذهب من المدخرات تتحدد ضمن توزيع أوسع للأصول، بحسب المدة والقدرة على تحمل الخسارة.
يمكن تخصيص مبلغ دوري من الفائض بدلا من محاولة تخمين أفضل يوم للشراء. عند ثبات المبلغ، تشتري كمية أكبر إذا انخفض السعر وأقل إذا ارتفع، قبل احتساب اختلاف الرسوم. هذا ينظم الدخول إلى السوق، لكنه يبقي الاستثمار معرضا للخسارة. ويمكن خفض المبلغ أو إيقافه عندما تتغير ظروف البيت.
6. قارن تكلفة الدخول والخروج
قبل شراء سبيكة أو قطعة ذهبية، قارن عروض بائعين موثوقين للوزن والنقاوة نفسيهما، واطلب تفصيلا مكتوبا للسعر والرسوم. اسأل أيضا عن سعر إعادة الشراء في اليوم نفسه. الفرق بين ما تدفعه وما تسترده يكشف جزءا أساسيا من تكلفة الاستثمار.
أدخل التخزين والتأمين، إن وجدا، في الحساب. وإذا كنت تشتري عبر صندوق أو منتج مالي مرتبط بالذهب، فراجع رسومه وطريقة حفظ الأصول وشروط التداول. وعندما تجعل الرسوم المتكررة المشتريات الصغيرة مكلفة، قارنها بتجميع المبلغ قبل التنفيذ. انتظام الادخار يمكن أن يستمر حتى لو اختلف تواتر الشراء.
7. راجع الخطة مع تغير حياتك
راجع ميزانيتك دوريا، وعند تغير الراتب أو الإيجار أو احتياجات الأسرة. قارن المبلغ المخطط للادخار بما تحقق، وتأكد من أن الذهب لم يستحوذ على حصة أكبر من التي تناسب أهدافك بسبب ارتفاع قيمته أو استمرار الشراء.
إذا احتجت إلى الاقتراض لتغطية المصروفات بعد شراء الذهب، فمبلغ الشراء يتجاوز قدرة الميزانية. تقليصه يحافظ على استمرارية الخطة. والتوازن يتحقق عندما تبقى احتياجات البيت ممولة، والطوارئ قابلة للتغطية، والاستثمار قائما على مال لا تفرض عليك فاتورة قريبة بيعه.


