
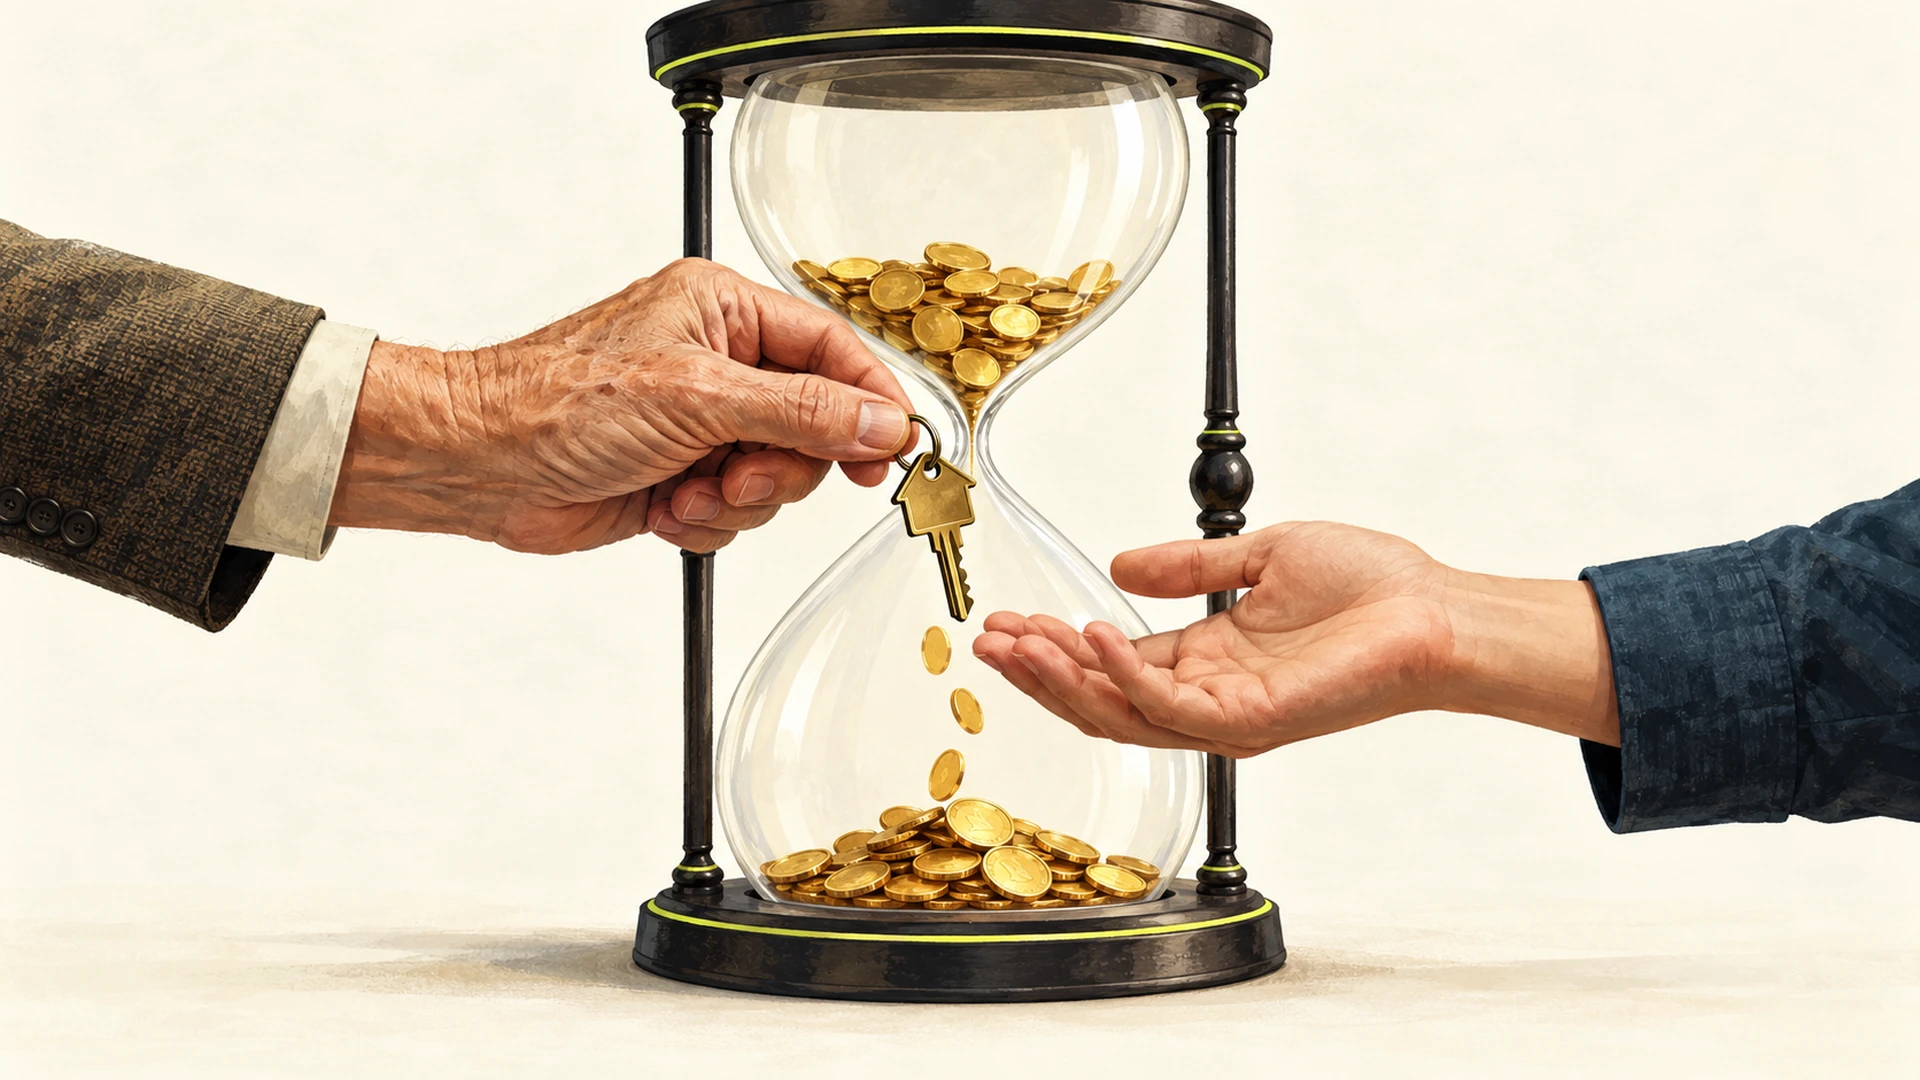
قد تصل أموال الميراث بعد أن تنتهي سنوات الحاجة الأشد إليها. يكون الابن قد موّل تعليمه، واقترض لشراء مسكن، وربّى أطفاله، ثم يتلقى مدخرات جمعها والداه لعقود. وفي الجهة الأخرى، ربما أجّل الوالدان رحلات وتجارب كانا قادرين على الاستمتاع بها، حفاظا على مبلغ أكبر يتركانه بعد الرحيل.
هذه المفارقة تمنح فكرة «الموت برصيد صفر»، المعروفة باسم Die With Zero، جاذبيتها. لكنها تفتح بابا أوسع من المفاضلة بين والدين يستمتعان بأموالهما وأبناء ينتظرونها: متى يحقق المال أكبر منفعة لصاحبه ولعائلته؟
في السويد، تكشف مواقف الأجيال اختلافا في الإجابة، من دون أن تثبت أن الناس بدأوا بالفعل تصفية مدخراتهم أو التخلي جماعيا عن الميراث.
جيل يريد الإنفاق وآخر ينتظر
أظهرت نتائج استطلاع سويدي أُعلنت في مايو 2026 أن 43% يفضلون استخدام أموالهم لتحسين حياتهم على تركها ميراثا. وترتفع النسبة إلى 53% بين من تتراوح أعمارهم بين 50 و64 عاما.
في المقابل، يتوقع 27% من الشباب بين 18 و29 عاما أن يرثوا من أقاربهم. وقد يقرأ الطرفان المبلغ نفسه بصورة مختلفة: سنوات راحة مستحقة بعد العمل لدى الآباء، وفرصة لتخفيف أعباء بداية الحياة لدى الأبناء.
لكن وصف المشهد بأنه تمرد كبار السن على التوريث سيكون مبالغة. فالاستطلاع نفسه أظهر أن 51% يرغبون في ترك ميراث لأبنائهم أو أقاربهم، وبلغت النسبة 62% بين الرجال من سن 65 إلى 84 عاما. كبار السن أنفسهم ليسوا كتلة واحدة، والنتائج تعبر عن تفضيلات معلنة، لا عن حجم الأموال التي ستنتقل فعليا.
الميراث الذي يصل مبكرا
يربط بيل بيركنز، صاحب كتاب «الموت برصيد صفر»، قيمة المال بالتجارب التي يتيحها وتوقيت الاستفادة منه. فالقدرة على الادخار قد تستمر بعد تراجع القدرة على السفر أو ممارسة أنشطة كانت ممتعة في عمر أصغر. وتأجيل الإنفاق بلا نهاية قد يحافظ على الرصيد، لكنه لا يحافظ بالضرورة على الفرصة التي جُمع المال من أجلها.
ويمتد المنطق نفسه إلى الأبناء. يدعو بيركنز إلى تقديم المال المخصص لهم حين يكون أثره في حياتهم أكبر، بدلا من ترك توقيت انتقاله مرتبطا بالوفاة وحدها. بذلك، يمكن للإنسان أن يستخدم ثروته خلال حياته وأن يساعد أبناءه أيضا.
وتوضح البيانات الأمريكية التاريخية مشكلة التوقيت: في مسوح للأسر تغطي الفترة من 1995 إلى 2016، بلغت احتمالات تلقي الميراث ذروتها قرب سن الستين، بينما بلغت احتمالات تلقي هبات مالية من أحياء ذروتها في منتصف العشرينيات. وهذه صورة أمريكية، وليست تقديرا لأعمار الورثة في السويد.
وقد يعني هذا الفارق أن مساعدة أصغر تصل وقت الدراسة أو شراء أول منزل تكون أشد تأثيرا من مبلغ أكبر يأتي بعد استقرار الحياة. هذا احتمال يتوقف على احتياجات المستفيد، لكنه يفسر لماذا لا تكفي مقارنة حجم الهبة بحجم الميراث للحكم على فائدتهما.
الصفر ليس خطة تقاعد
تواجه الفكرة قيدا لا يستطيع شعار جذاب إزالته: لا أحد يعرف على وجه الدقة عدد السنوات التي سيحتاج فيها إلى دخله ومدخراته. كما أن تكاليف الرعاية وتقلب العوائد وارتفاع الأسعار قد تجعل احتياطيا بدا كبيرا أقل مما يلزم لاحقا.
لذلك، تختلف القدرة على الإنفاق بين شخص يغطي معاش مستمر نفقاته الأساسية، وآخر يعتمد على السحب من مدخراته لتمويلها. الرصيد المتبقي يؤدي وظيفة تأمين ضد مستقبل غير معلوم، حتى إن لم يُنفق كله في النهاية.
وفي السويد نفسها، يمكن صرف كثير من معاشات العمل طوال الحياة أو خلال مدة محددة، مثل خمس أو عشر سنوات. واختيار فترة أقصر قد يرفع الدخل في البداية، ثم يخفضه بعد انتهاء الدفعات. وجود نظام تقاعد لا يجعل كل أموال الحساب فائضا متاحا للإنفاق.
وقد يؤدي تقديم هبات أكبر من القدرة المالية إلى عكس الغرض منها: يحتاج الوالدان لاحقا إلى مساعدة الأبناء الذين أرادا مساعدتهم. نجاح العطاء المبكر مرتبط ببقاء تمويل احتياجات المانح ممكنا.
ما الذي ينتقل إلى الأبناء؟
يتغير أثر الثروة العائلية بحسب طريقة استخدامها. حين تُنفق على تجارب الوالدين، يستفيدان منها مباشرة. وحين تتحول إلى تعليم أو مساعدة سكنية للأبناء، فقد تخفف اقتراضهم أو توسع فرصهم. وحين تبقى حتى الوفاة، تحتفظ بوظيفتها الاحتياطية قبل أن تصبح ميراثا.
ولا تتاح هذه الخيارات للجميع بالقدر نفسه. من لا يملك فائضا كافيا يواجه سؤال تغطية نفقاته أولا. كما أن تقديم الهبات مبكرا لا يزيل تفاوت الفرص بين أبناء الأسر القادرة وغير القادرة على مساعدتهم.
وتبقى توقعات الأسرة عاملا حاسما. فالابن الذي يبني قراراته على ميراث متوقع قد يفاجأ بتغير الظروف أو رغبات والديه. والمصارحة بشأن ما يمكن تقديمه ومتى تساعد على تقليل هذه الفجوة، من دون تحويل النيات إلى ضمان مالي.
قيمة النقاش حول «الموت برصيد صفر» أنه يعيد الوقت إلى حسابات الثروة. فقد يكون بعض المال أنفع إذا أُنفق اليوم، وبعضه أنفع إذا انتقل مبكرا إلى الأبناء، وبعضه ضروريا ليحمي صاحبه سنوات أطول. الوصول إلى صفر لا يثبت نجاح الخطة، كما أن ترك ميراث كبير لا يثبت أن المال استُخدم في أفضل توقيت.


